

На встрече показывают два продукта.
Первый приносит 4 млн рублей выручки. Второй — 2 млн. Какой развивать?
Рука сама тянется к первому. Но потом мы вычитаем себестоимость, доставку, комиссии и бонусы. И оказывается, что первый оставляет бизнесу 400 тысяч, а второй — 800.
Выручка была громче. Маржа оказалась полезнее (такое с цифрами случается регулярно).
Маржинальность бизнеса — что это простыми словами
Маржа — это сколько денег осталось от продажи после расходов, которые появились именно из-за этой продажи.
Поэтому анализ маржинальности начинается с простого: как посчитать маржинальность бизнеса и прибыльность продуктов по одинаковым правилам. А маржинальность продаж — уже удобный процент для сравнения.
Продали за 10 000 рублей. На товар, доставку и комиссию ушло 6 000. Маржа — 4 000 рублей.
Маржинальность показывает ту же мысль в процентах:
Маржинальность = (выручка − переменные расходы) ÷ выручка × 100%
В нашем примере: (10 000 − 6 000) ÷ 10 000 × 100% = 40%.
Что вычитать из выручки
Вот здесь и начинается самое интересное. Два отчёта могут показать разную маржу, если в них по-разному разложили расходы.
Обычно в переменные расходы попадает то, что растёт вместе с продажами:
- закупка товара или материалов;
- комиссия маркетплейса или эквайринга;
- доставка клиенту;
- сдельная оплата и бонус за сделку.
Аренда офиса или оклад администратора за одну дополнительную продажу обычно не меняются. Их удобнее держать отдельно, а не размазывать по каждой чашке кофе.
Одна маржа — хорошо. Несколько уровней — полезнее
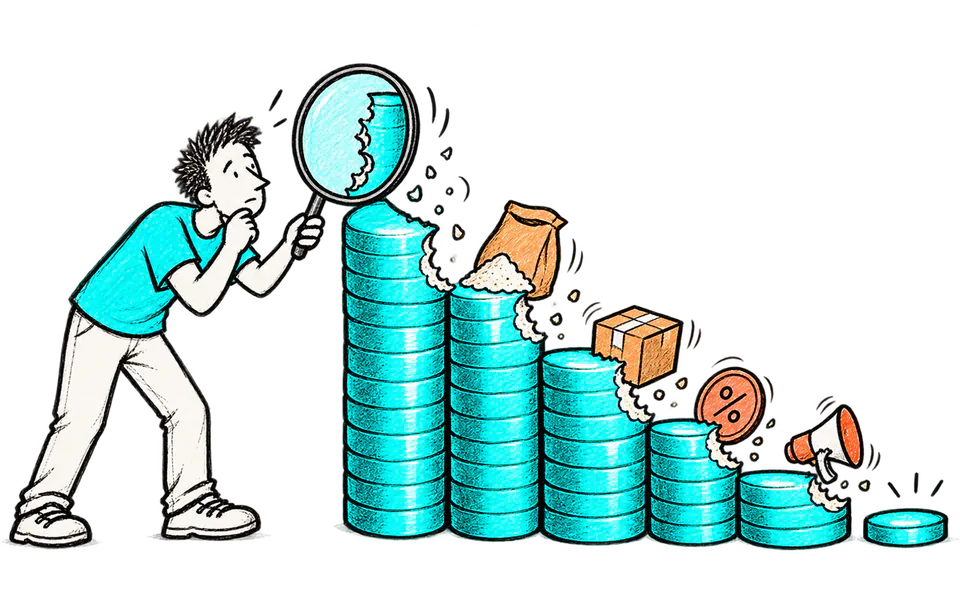
Я люблю считать маржу поэтапно. Сначала вычитаем себестоимость. Потом доставку и комиссии. Потом расходы на привлечение.
Получается не одна «истинная» цифра, а лесенка. На ней видно, где продукт теряет деньги.
Для сравнения продуктов я ставлю рядом и рубли, и проценты. Процент покажет эффективность, а рубли — сколько денег продукт вообще даёт бизнесу. Без этой пары можно случайно выбрать красивый, но маленький продукт.
Маржа и маржинальность
Маржа — результат в рублях после выбранных расходов. Маржинальность — доля этого результата в выручке.
Маржа = выручка − расходы выбранного уровня.
Маржинальность = маржа ÷ выручка × 100%.
Всегда подписывайте уровень: валовая, маржинальная или операционная. Иначе два отдела могут правильно посчитать разные показатели и долго спорить об одном слове.
Три полезных уровня
- Валовая маржа: выручка минус себестоимость проданного результата.
- Маржинальный доход: выручка минус переменные расходы.
- Операционная прибыль: результат после операционных постоянных расходов.
Первый уровень помогает сравнивать продукт, второй — объём и точку безубыточности, третий — бизнес целиком.
Подробный пример
Условно компания продала услуг на 5 миллионов рублей. Прямая работа команды и подрядчики — 2,6 миллиона. Комиссии и доставка — ещё 400 000. Постоянные расходы — 1,3 миллиона.
Валовая маржа: 5 − 2,6 = 2,4 миллиона, валовая маржинальность — 48%.
Маржинальный доход после переменных расходов: 5 − 2,6 − 0,4 = 2 миллиона, или 40%.
Операционная прибыль: 2 − 1,3 = 700 000 рублей, операционная маржинальность — 14%.
Фраза «маржинальность 48%» без уровня создала бы слишком радостную картину. До прибыли компании остаётся ещё 1,7 миллиона расходов.
Вклад одной продажи
Условная цена заказа 100 000 рублей, переменные расходы 60 000. Вклад — 40 000. Если постоянные расходы 1,2 миллиона, для их покрытия нужно 30 таких заказов:
1 200 000 ÷ 40 000 = 30 заказов.
Тридцать первый заказ начинает формировать операционный результат при сохранении цены и расходов.
Продуктовый состав меняет общую маржу
Даже без изменения цены общая маржинальность может упасть, если выросла доля низкомаржинального продукта.
Продукт А даёт 60% маржи, продукт Б — 20%. Раньше выручка делилась поровну, средняя маржинальность была 40%. Теперь Б занимает 75% выручки: средняя маржинальность становится около 30%. Каждый продукт работает как раньше, изменился состав.
Скидка влияет сильнее, чем кажется
Цена 100 000, переменные расходы 60 000, вклад 40 000. Скидка 10% уменьшает цену до 90 000, а вклад — до 30 000. Цена снизилась на 10%, вклад — на 25%.
Чтобы получить те же 400 000 вклада, раньше хватало десяти продаж, теперь нужно около четырнадцати. Поэтому скидку согласуют по марже, а не только по проценту прайса.
Где считать отдельно
Разделите маржу по продукту, клиенту, каналу и типу проекта. Канал может приводить дорогие продажи с низкой себестоимостью, а другой — дешёвые заказы с большим объёмом поддержки.
Не принимайте решение по одной маленькой сделке. Смотрите период, объём и стратегическую роль продукта.
Порядок расчёта
- Согласуйте выручку и период.
- Разделите переменные и постоянные расходы.
- Посчитайте несколько уровней маржи.
- Сверьте общую сумму с P&L.
- Разберите продукты и клиентов.
- Оцените влияние цены, объёма и состава.
- Назначьте действие и показатель проверки.
Ограничения и ошибки
- себестоимость не включает время команды;
- выручка смешана с оплатами другого периода;
- общие расходы распределены случайно;
- возвраты и скидки не учтены;
- проценты сравниваются без объёма;
- разные уровни называются одним словом.
Практический подход Павла
Я начинаю с одного месяца и одного продукта, провожу несколько операций до источника и показываю собственнику уровни результата.
Маркетинг получает допустимую стоимость привлечения, продажи — границу скидки, производство — себестоимость, собственник — прибыль и сценарии. Следующее действие: выберите крупный продукт и посчитайте его валовую, маржинальную и операционную маржу.
Как разделить расходы
Переменные расходы растут вместе с продажей: комиссия, доставка, материал, подрядчик на заказ. Постоянные сохраняются в выбранном диапазоне объёма: аренда, управление, часть зарплат.
Граница не вечная. При росте может понадобиться новый склад или руководитель, и постоянный расход изменится ступенью. Поэтому сценарий работает внутри указанного диапазона.
Маржа и свободная мощность
Дополнительный заказ с положительным вкладом может быть полезен, если у команды есть свободное время. При полной загрузке он вытеснит более выгодную работу.
Условно заказ А даёт 40 000 рублей вклада за 20 часов, Б — 50 000 за 40 часов. На час А приносит 2 000, Б — 1 250. При дефиците мощности важен вклад на ограничивающий ресурс.
Сценарии цены и расходов
Возьмите базовый пример: цена 100 000, переменные расходы 60 000, вклад 40 000. Если расходы вырастут на 10%, они станут 66 000, вклад — 34 000, маржинальность — 34%.
Если одновременно цена снизится до 95 000, вклад станет 29 000, маржинальность — около 30,5%. Небольшие изменения с двух сторон заметно сжимают результат.
Средневзвешенная маржа
Для плана нескольких продуктов используйте их ожидаемые доли. Продукт А с маржинальностью 50% занимает 40% выручки, Б с 25% — 60%.
Средневзвешенная маржинальность: 50% × 40% + 25% × 60% = 35%. Именно её можно использовать для общего сценария точки безубыточности, пока состав продаж стабилен.
Маржа не равна деньгам
Высокомаржинальная продажа с оплатой через 90 дней может создать кассовую нагрузку. Рядом смотрите график оплат, дебиторку и предварительные расходы.
Решение о продукте принимает связка: маржа, объём, мощность и деньги. Один процент не обязан работать за весь финансовый отдел.
Смотрите динамику
Сравнивайте маржинальность с планом, прошлым сопоставимым периодом и составом продаж. Резкий рост может появиться из-за одного крупного проекта, снижение — из-за сезонной категории.
Показывайте процент вместе с маржой в рублях и объёмом выручки. Тогда улучшение маленького сегмента не выглядит победой всего бизнеса.
Как мы используем маржинальность в работе
Я начинаю не с формулы. Сначала мы с собственником договариваемся, какой вопрос решаем. Хотим выбрать продукт для рекламы? Проверить скидку? Понять, можно ли нанять ещё одного менеджера?
Потом собираем продажи и расходы в одном разрезе: продукт, канал, месяц. Проверяем возвраты и скидки. И только потом считаем.
На выходе маркетолог получает не совет «лить на маржинальное», а понятную таблицу: какой продукт, какая минимальная маржа, сколько можно потратить на привлечение и когда пересмотреть решение.
Если цифры живут в разных таблицах, мы можем собрать маржинальность по продуктам и каналам. Ниже есть кнопка — там можно спокойно обсудить задачу.
С чего начать
- Возьмите продажи за один закрытый месяц.
- Разделите их по продуктам или направлениям.
- Добавьте расходы, которые меняются вместе с продажами.
- Сверьте итог с финансовым отчётом.
Уже эта таблица покажет больше, чем один общий процент на дашборде.


