

Поймёте, что показывает GMROI, посчитаете отдачу запаса по категориям и увидите, где деньги лежат на полке слишком долго.
Сейчас разберём смысл, формулу и пример. Без лишней торжественности: показатель нужен для решения, а не для коллекции KPI.
Что это значит простыми словами
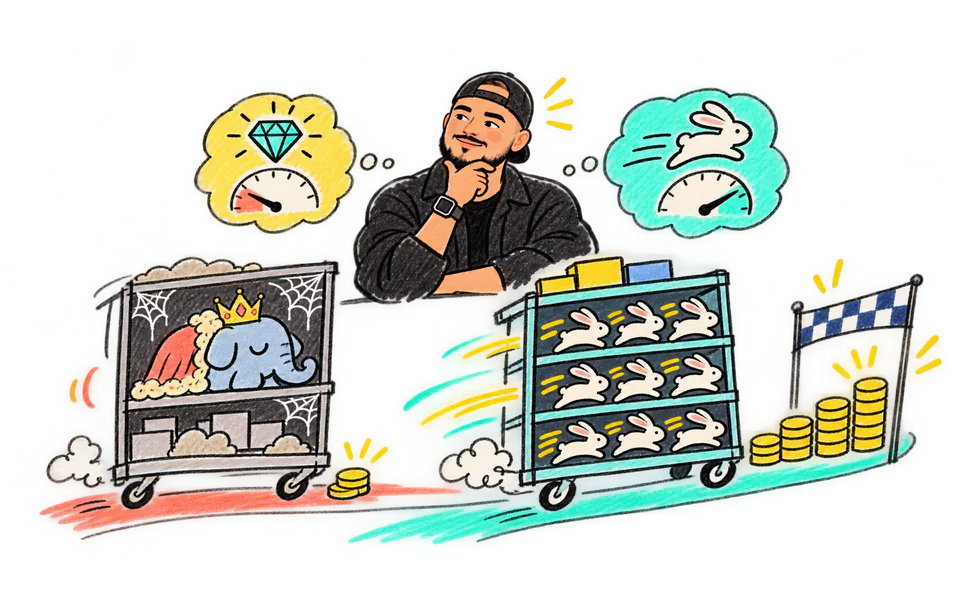
GMROI показывает, сколько рублей валовой прибыли за период принёс один рубль, в среднем вложенный в товарный запас. Показатель соединяет маржу и скорость движения товара. Поэтому категория с высокой наценкой может проиграть более быстрой категории, если товар месяцами лежит без продаж.
Польза появляется, когда результат связан с процессом и ответственным. Тогда можно спокойно проверить причину и выбрать действие.
Формула и границы расчёта
GMROI = валовая прибыль за период ÷ средняя себестоимость товарного запаса. Средний запас считаем по регулярным снимкам, лучше ежемесячным или недельным. В числителе и знаменателе используем одну оценку: валовая прибыль и запас по себестоимости.
Запишите рядом период, состав статей, исключения и источник. Эта короткая подпись сильно сокращает споры о цифрах.
Подробный пример с числами
Категория А дала 6 млн рублей валовой прибыли при среднем запасе 3 млн. GMROI равен 2,0: каждый рубль запаса принёс два рубля валовой прибыли за год. Категория Б дала 4,5 млн при запасе 1,5 млн, GMROI равен 3,0. Хотя абсолютная прибыль Б ниже, запас используется эффективнее. Но если у Б частые отсутствия товара, простое сокращение запаса может потерять продажи.
Сравнивайте одинаковые периоды и близкие категории. Сезонный товар, новинки и базовый ассортимент живут по разным правилам. GMROI не показывает доступность товара, списания и стоимость дефицита, поэтому рядом нужны оборачиваемость, out-of-stock и возраст остатков.
Итог отвечает на вопрос «сколько». Для вопроса «почему» нужна детализация по факторам, из которых сложилось изменение.
Что проверить в исходных данных
Проверьте себестоимость продаж, возвраты, скидки и списания. Остаток берите из тех же складов, по которым рассчитана прибыль. Если товар передаётся между точками, внутреннее движение не должно становиться новой продажей или двойным запасом.
Как превратить показатель в решение
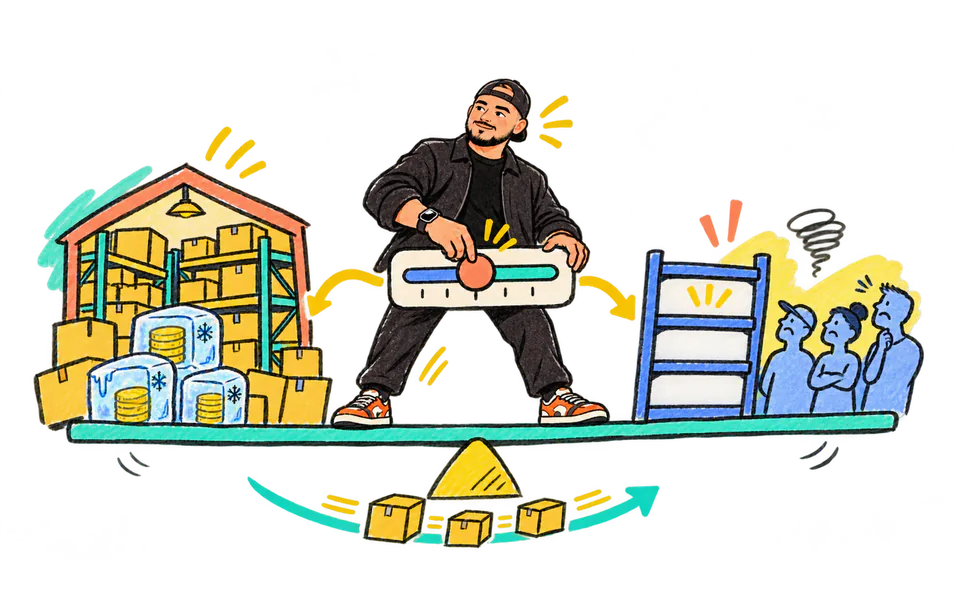
Я строю матрицу из GMROI и оборота. Высокий GMROI с устойчивым спросом — кандидат на защиту наличия. Низкий GMROI при большом запасе — повод проверить закупочную партию, цену, ассортимент и прогноз. Низкий показатель у новой категории не режем автоматически: сначала смотрим период набора продаж. Для примера, снижение среднего запаса категории А с 3 до 2,5 млн при сохранении валовой прибыли повысит GMROI с 2,0 до 2,4. Но если отсутствие товара снизит прибыль до 5 млн, результат останется 2,0. Значит цель — не минимальный запас, а лучший баланс прибыли и доступности. Это уже разговор закупок, продаж и маркетинга на одной цифре.
Как посчитать на своих данных
1. Зафиксируйте период и уровень категории.
Определите источник, владельца и дату обновления. Так расчёт можно повторить и проверить.
2. Соберите валовую прибыль по одной методике.
Сравнивайте одинаковые периоды и один периметр. Иначе точная формула даст случайный вывод.
3. Посчитайте средний запас по себестоимости.
Храните исходные значения рядом с итогом. Причина изменения важнее одного процента.
4. Сравните GMROI с оборотом и доступностью.
Проверьте распределение по продуктам, подразделениям или ролям: среднее часто прячет главное.
5. Назначьте действие по закупке, цене или ассортименту.
Назначьте действие, срок и критерий повторной проверки. Без этого показатель остаётся наблюдением.
Ограничения и типичные ошибки
- Брать запас на конец периода вместо среднего.
- Смешивать розничную стоимость и себестоимость.
- Сравнивать сезонный и базовый ассортимент одной нормой.
- Сокращать запас без проверки отсутствия товара.
Отдельно проверьте качество исходных данных. Пропущенные события и изменения задним числом умеют улучшать отчёт без единого улучшения в бизнесе (ненадолго).
Как я использую показатель в работе
В проектах я начинаю не с общего GMROI магазина, а с категорий и SKU, которые создают большую часть капитала. Затем добавляю возраст остатка и вклад в валовую прибыль. Собственник видит, какой запас действительно работает, а где деньги можно вернуть в оборот без потери продаж.
В регулярном отчёте оставляю факт, прошлый период, план и короткое объяснение. Детализация идёт до уровня, где есть владелец и возможное действие.
Как контролировать дальше
Заранее определите частоту и порог проверки. Порог — не автоматический приговор, а повод открыть детали. После изменения сохраните дату действия и сравните следующий сопоставимый период.
Если методика поменялась, поставьте отметку и пересчитайте историю, когда это возможно. Два разных расчёта нельзя молча склеивать в один красивый график.
Что сделать прямо сейчас
Посчитайте GMROI по десяти крупнейшим категориям за последние двенадцать месяцев и добавьте оборачиваемость и долю отсутствия товара.
Если нужно связать источники, расчёт и управленческий процесс, мы в ФАНалитике начинаем именно с этого: одна метрика, одно решение и понятная проверка результата.


