

Услугу продали за 100 000 рублей. Подрядчику заплатили 20 000. Значит, заработали 80 000?
Если проект сам себя придумал, продал, провёл встречи и собрал отчёт — возможно. В обычной жизни там ещё работала команда.
Что входит в себестоимость услуг
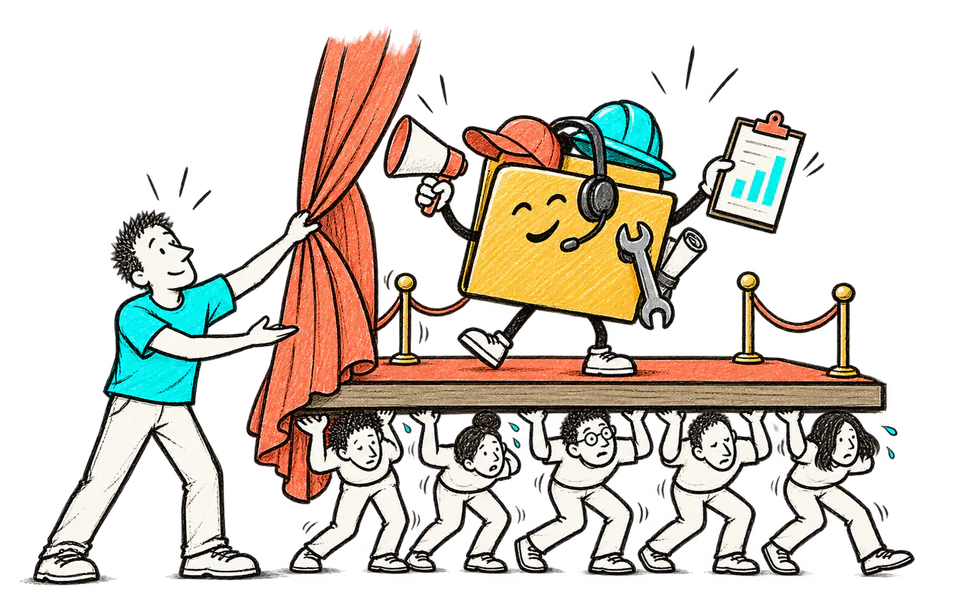
Начните с конкретного процесса. Для проекта это могут быть продажи, подготовка, производство, контроль качества и поддержка.
Прямые расходы видны сразу: подрядчики, материалы, лицензии именно для этого клиента. Время сотрудников тоже стоит денег, даже если зарплата выплачивается раз в месяц.
Как считать себестоимость процессов через время
Определите стоимость рабочего часа и умножьте её на фактические часы по этапам. В ставку можно включить зарплату, налоги и понятную долю расходов на рабочее место.
Не надо требовать отчёт за каждую минуту. Часто хватает нескольких крупных этапов и округления. Наша цель — увидеть экономику, а не превратить команду в секундомер.
Что делать с общими расходами
Аренда, управление и общие сервисы не относятся к одному проекту напрямую. Их можно распределять по часам, выручке, числу сотрудников или другой понятной базе.
Идеального правила нет. Важно, чтобы оно было разумным, записанным и одинаковым между периодами. Тогда сравнение не будет прыгать из-за новой формулы.
Себестоимость услуги простыми словами
Себестоимость услуги — это расходы, без которых компания не смогла бы выполнить конкретную работу. В неё входят прямые затраты и стоимость времени команды. Общие расходы можно показывать отдельным уровнем, чтобы понимать и экономику проекта, и его вклад в компанию.
Главный вопрос расчёта не «сколько мы заплатили подрядчику», а «какие ресурсы потребовал результат клиента». Тогда цена перестаёт быть копией рынка и получает опору в собственной экономике.
Считайте несколько уровней
- Прямая себестоимость. Подрядчики, материалы, лицензии и другие расходы конкретного проекта.
- Производственная себестоимость. Прямые расходы плюс время команды, которая выполняла услугу.
- Полная себестоимость. Производственная часть плюс обоснованная доля управления, офиса и общих сервисов.
Так видно, где проблема. Проект может хорошо покрывать работу специалистов, но не оставлять вклад на управление и развитие. Или наоборот: сама услуга уже убыточна ещё до общих расходов.
Как посчитать стоимость часа
Для сотрудника возьмите зарплату, страховые начисления и регулярные расходы рабочего места за период. Разделите на продуктивные часы — время, которое реально можно отнести к клиентской работе.
Стоимость часа = расходы на сотрудника за месяц ÷ продуктивные часы.
Условно сотрудник стоит компании 180 000 рублей в месяц. Из 160 рабочих часов 120 можно отнести к проектам, остальное уходит на обучение, внутренние встречи и отпускной резерв. Рабочая ставка себестоимости — 180 000 ÷ 120 = 1 500 рублей в час.
Не делите расходы автоматически на все часы календаря. Иначе внутренняя работа исчезнет из экономики, хотя зарплата никуда не исчезла.
Подробный расчёт проекта
Условная услуга продана за 300 000 рублей. Аналитик потратил 60 часов по 1 500 рублей, руководитель проекта — 20 часов по 2 000, дизайнер — 15 часов по 1 400. Внешний сервис для клиента стоил 12 000 рублей.
Стоимость команды: 60 × 1 500 + 20 × 2 000 + 15 × 1 400 = 151 000 рублей. Вместе с сервисом прямая производственная себестоимость — 163 000.
Маржинальный результат до общих расходов: 300 000 − 163 000 = 137 000 рублей. Маржинальность — примерно 137 000 ÷ 300 000 × 100% = 45,7%.
Компания распределяет на проект ещё 35 000 рублей общих расходов. Полная себестоимость становится 198 000, а прибыль проекта до налога — 102 000. Теперь собственник видит оба слоя: эффективность выполнения и вклад после общих затрат.
Как распределить общие расходы
Выберите базу, связанную с потреблением ресурса. Управление проектами можно распределять по часам команды, офис — по сотрудникам, общие продажи — по выручке или числу новых договоров.
Например, общие расходы подразделения — 600 000 рублей, а проект занял 8% продуктивных часов. Его доля составит 48 000 рублей. Правило не обязано быть идеальным, но должно быть записанным и одинаковым между периодами.
Не прячьте распределение внутри одной итоговой цифры. Покажите прямую и полную себестоимость отдельно. Тогда изменение базы не перепишет историю выполнения проекта.
Сравнивайте плановую и фактическую себестоимость
До продажи оцените часы и прямые расходы. После завершения сравните их с фактом. Разница показывает, где проект оказался сложнее: дополнительные встречи, переделки, задержки данных или неверная оценка.
Условно планировали 80 часов, а потратили 110. Дополнительные 30 часов по средней ставке 1 600 рублей уменьшили результат на 48 000. Если причина повторяется в одном типе проектов, можно изменить цену, состав услуги или процесс подготовки.
Проверьте загрузку команды
Высокая ставка часа может появиться не из-за дорогих сотрудников, а из-за низкой полезной загрузки. Если команда простаивает или много переделывает, одинаковые ежемесячные расходы делятся на меньшее число клиентских часов.
Поэтому рядом с себестоимостью смотрите загрузку, переработки и время на исправления. Уменьшить себестоимость можно не только снижением оплаты, но и лучшим планированием, шаблонами и более чистыми входными данными.
Ограничения и ошибки
- не учитывать время продаж, запуска или поддержки;
- считать ставку по всем календарным часам;
- распределять общие расходы только по выручке без проверки смысла;
- смешивать плановые часы с фактическими;
- считать разовую доработку обычной себестоимостью всех проектов;
- оценивать услугу только по выручке без маржи.
Порядок первого расчёта
- Выберите один тип услуги и опишите этапы работы.
- Соберите прямые расходы и часы участников.
- Рассчитайте ставки по продуктивному времени.
- Получите производственную себестоимость.
- Добавьте общие расходы отдельным слоем.
- Сравните результат с ценой и фактической маржой.
- Назначьте одно изменение и проверьте следующий проект.
Как использовать расчёт в цене
Цена должна покрывать ожидаемую себестоимость, риск отклонения и желаемую маржу. Если производственная себестоимость проекта 200 000 рублей, а целевая маржинальность 40%, цена без косвенных поправок рассчитывается так:
Цена = 200 000 ÷ (1 − 40%) = примерно 333 000 рублей.
Это не обязательный прайс. Рынок, ценность для клиента и загрузка тоже важны. Но собственник видит нижнюю экономическую границу и понимает, что скидка с 333 000 до 280 000 уменьшает маржу намного сильнее, чем кажется.
Зафиксируйте границы услуги
Себестоимость часто растёт не из-за ставки, а из-за незаметного расширения работ. В договоре был один отчёт, по ходу появились ещё три встречи, новая интеграция и «маленькая правка» на два дня.
Для типовой услуги запишите входные данные, число итераций, роли и результат. Дополнительные работы оцениваются отдельно. Это помогает и клиенту понимать состав, и команде не прятать перерасход внутри проекта.
Как часто обновлять нормативы
Ставки и нормы времени меняются вместе с зарплатами, загрузкой и процессом. Для стабильной услуги достаточно квартального пересмотра и проверки после заметного изменения команды или технологии.
При этом фактические часы смотрим по каждому проекту. Норматив нужен для планирования, а факт — для обучения. Если они расходятся несколько раз подряд, обновляем процесс или расчёт, а не объясняем всё «особенным клиентом».
Практический подход Павла
Я беру один завершённый проект, прохожу его от продажи до поддержки и сверяю часы с командой. Потом считаю два слоя себестоимости и показываю собственнику, где меняется маржа.
Продажам передаём границы цены и состава услуги, руководителю проекта — нормативы этапов, собственнику — сценарии загрузки и прибыли. Следующий проект уже становится проверкой нового правила.
В отчёте я не прячу точность расчёта. Если часы пока оценочные, так и подписываем. Первые проекты дают диапазон, затем фактические данные уточняют норматив. Это лучше, чем ждать идеального учёта и всё это время продавать услуги вслепую. Достаточно начать с крупных этапов, на которых появляется основная себестоимость.
Как мы считаем в работе
Я рисую путь услуги от первого разговора до результата. Команда оценивает время, финансы добавляют прямые расходы, а собственник выбирает правила для общих затрат.
На выходе видим себестоимость и маржу по услугам, клиентам и типам проектов. Иногда выясняется, что самый большой договор съедает больше всего внимания (и печенья на встречах).
Если цены на услуги ставятся по рынку, а реальная маржа неизвестна, можно собрать простой расчёт под ваш процесс. Напишите мне через кнопку ниже.


