Бывает очень бодрый месяц: продажи выросли, оплат стало больше, команда довольна. А потом собственник спрашивает: «Хорошо, а сколько мы заработали?»
И в комнате становится чуть тише :)
Ответ на этот вопрос даёт P&L-отчёт. Он собирает доходы и расходы за один период и показывает прибыль. Без гадания по остатку на счёте.
P&L — что это простыми словами
P&L расшифровывается как Profit and Loss — прибыли и убытки. В России рядом используют названия «отчёт о прибылях и убытках» и «отчёт о финансовых результатах».
Логика простая:
Доходы − расходы = прибыль.
Но одной строки мало. Нам хочется понять, где именно родилась прибыль: в продажах, цене, себестоимости или экономии на расходах.
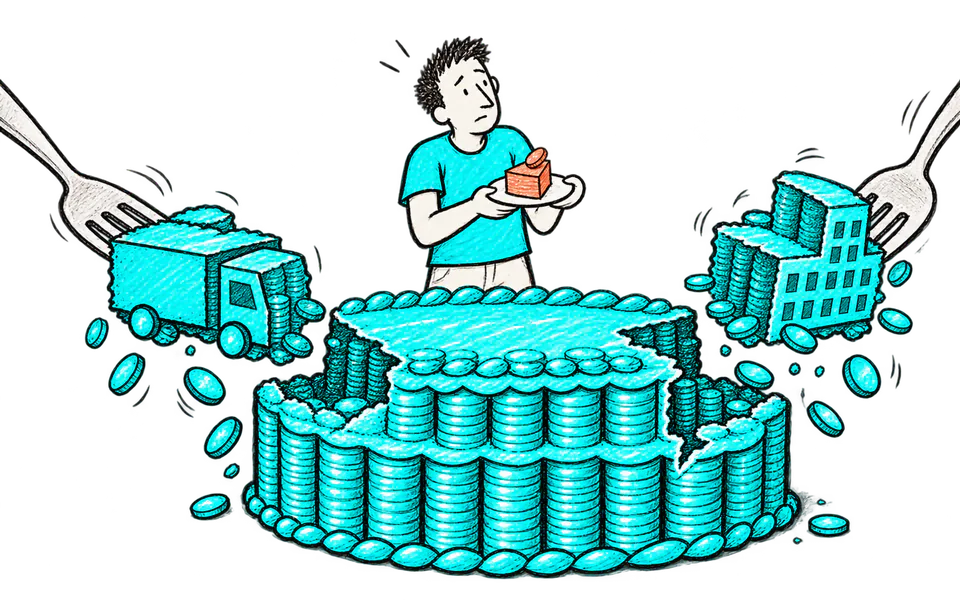
Поэтому хороший P&L похож не на калькулятор, а на аккуратно разобранный конструктор.
Из чего состоит P&L-отчёт
Выручка
Это доход от продаж за период. Здесь сразу договариваемся, когда признаём продажу: по оплате, отгрузке, подписанному акту или другому событию.
Если правило гуляет от месяца к месяцу, сравнение тоже начнёт гулять.
Переменные расходы
Они появляются вместе с продажей: себестоимость товара, комиссия площадки, доставка, расходные материалы, сдельная часть работы.
Вычитаем их из выручки и получаем маржу. Уже интересно: видно, сколько осталось после выполнения самих заказов.
Постоянные расходы
Аренда, оклады, сервисы, связь и другие расходы, которые бизнес несёт независимо от каждой отдельной продажи.
Прибыль
После всех согласованных расходов получаем операционную или чистую прибыль — смотря где остановили расчёт.
Названия строк могут отличаться. Главное, чтобы команда одинаково понимала состав каждой цифры.
Пример P&L без бухгалтерского квеста
Возьмём условный месяц:
- выручка — 2 000 000 рублей;
- переменные расходы — 1 100 000;
- постоянные расходы — 650 000.
Маржа равна 900 000 рублей. После постоянных расходов остаётся 250 000 рублей прибыли.
Теперь фраза «мы продали на два миллиона» получила продолжение. И это продолжение гораздо полезнее для решений.
Почему прибыль не равна деньгам на счёте
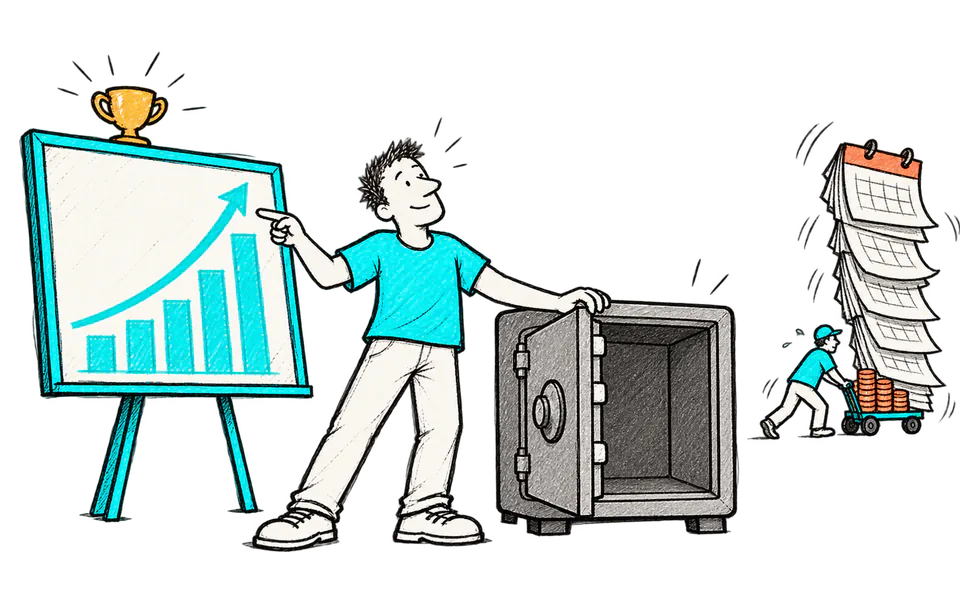
P&L отвечает за результат периода. Банк показывает движение денег. Это разные истории.
Вы могли отгрузить заказ в сентябре, а оплату получить в октябре. В P&L доход относится к сентябрю по выбранному правилу, а деньги появятся позже.
И наоборот: клиент внёс предоплату сегодня, хотя работу команда выполнит в следующем месяце.
Поэтому P&L читаем вместе с отчётом ДДС. Один показывает прибыль, второй — реальные поступления и платежи.
Как собрать P&L по шагам
- Выберите период и правило признания выручки.
- Соберите продажи, скидки и возвраты.
- Отнесите прямые переменные расходы к тем же продажам.
- Посчитайте валовую или маржинальную прибыль.
- Добавьте постоянные операционные расходы.
- Отдельно покажите проценты, налоги и разовые статьи, если они нужны для решения.
- Сверьте итог с исходными системами.
- Сравните план, прошлый период и направления бизнеса.
Строки могут отличаться по бизнесу. Производству важны сырьё и выпуск, сервисной компании — прямое время команды, магазину — закупка, логистика и комиссии. Смысл один: расход должен оказаться на том уровне, где его можно объяснить и использовать.
Подробный пример: где изменилась прибыль
Условная компания получила 5 миллионов рублей выручки. Возвраты и скидки составили 200 000, поэтому чистая выручка — 4,8 миллиона.
Себестоимость и другие переменные расходы — 2,88 миллиона. Маржинальная прибыль: 4 800 000 − 2 880 000 = 1 920 000 рублей. Маржинальность — 1 920 000 ÷ 4 800 000 × 100% = 40%.
Постоянные расходы равны 1,5 миллиона. Операционная прибыль — 420 000 рублей, рентабельность по ней — 8,75%.
В прошлом месяце чистая выручка была 4,4 миллиона при маржинальности 45% и тех же постоянных расходах. Маржинальная прибыль равнялась 1,98 миллиона, операционная — 480 000.
Продажи выросли на 400 000, а прибыль снизилась на 60 000. Причина не в объёме, а в падении маржинальности: изменились скидки, продуктовый состав или переменные расходы. Теперь у команды есть конкретное место для проверки.
Точка безубыточности из P&L
Если маржинальность стабильна, ориентир по выручке считается так:
Точка безубыточности по выручке = постоянные расходы ÷ маржинальность.
При постоянных расходах 1,5 миллиона и маржинальности 40% нужно 1 500 000 ÷ 0,4 = 3 750 000 рублей чистой выручки, чтобы операционная прибыль была около нуля.
Это ориентир, а не закон природы. При росте объёма могут измениться скидки, себестоимость и команда. Поэтому рядом считаем осторожный сценарий, например с маржинальностью 35%: точка вырастет примерно до 4,29 миллиона.
Как разбирать план-факт
Отклонение прибыли раскладываем сверху вниз: объём продаж, цена и скидки, продуктовый состав, переменные расходы, затем постоянные статьи.
Допустим, план прибыли был 600 000, факт — 420 000. Разница 180 000. Из неё 100 000 объясняет более низкая маржинальность, 50 000 — незапланированный сервис, 30 000 — перенос части выручки на следующий месяц. Такое объяснение полезнее фразы «не выполнили план».
Как распределять общие расходы
Аренду, руководство и общие сервисы нельзя честно привязать к одной продаже. Для оценки всей компании они нужны полностью. Для сравнения направлений можно показать два уровня: результат до общих расходов и после выбранного распределения.
Базу распределения выбирают по смыслу: часы команды, площадь, число заказов или выручка. Правило фиксируют и не меняют ради красивого результата. Если выбор условный, так и пишем.
Проверки качества
- выручка и возвраты относятся к одному периоду;
- расход не потерялся и не посчитан дважды;
- внутренние переводы не стали расходом;
- разовые статьи видны отдельно;
- ручные корректировки имеют комментарий и владельца;
- общий итог раскрывается до исходных операций.
Ограничения и ошибки
P&L зависит от принятых правил и оценок. Он не показывает даты платежей и сам по себе не отвечает, хватит ли денег завтра. Для этого рядом нужен ДДС и платёжный календарь.
Частые ошибки — считать по оплатам там, где выручка признаётся по выполненной работе, забывать возвраты, смешивать постоянные и переменные расходы, сравнивать направления после произвольного распределения общих затрат.
Мой практический подход: начинаем с одного закрытого месяца, сверяем крупные строки до операции и объясняем изменение прибыли через несколько факторов. Следующее действие: разложите отклонение прибыли последнего месяца на выручку, маржинальность, постоянные и разовые расходы.
Как мы собираем P&L в работе
Я начинаю не с красивой формы. Сначала мы с собственником выбираем решения, которые отчёт должен поддерживать.
Например: какое направление приносит прибыль, почему маржа изменилась и можно ли увеличивать постоянные расходы.
Дальше договариваемся о правилах:
- когда признаём выручку;
- какие расходы считаем переменными;
- как распределяем общие расходы между направлениями;
- кто отвечает за каждую исходную цифру.
Потом связываем продажи, учётную систему, зарплаты и другие источники. На первом проходе обязательно сверяем итог с исходными данными. Таблица должна дружить с реальностью, а не просто хорошо выглядеть.
После этого P&L можно передать руководителям направлений. У каждого появляется понятная часть отчёта: выручка, маржа, расходы и результат.
Как читать P&L
Я смотрю не только на последнюю строку. Полезнее пройти сверху вниз.
- Как изменилась выручка?
- Маржа выросла вместе с ней или стала меньше?
- Какой расход изменился сильнее всего?
- Это разовое событие или новый уровень?
- Какой шаг бизнес готов сделать по итогам?
Если после просмотра отчёта нельзя назвать действие, возможно, в нём слишком много строк и слишком мало смысла.
Когда пора автоматизировать P&L
Автоматизация полезна, когда отчёт собирается регулярно, источников стало несколько, а ручные правки занимают заметную часть месяца.
Но сначала фиксируем правила. Автоматический хаос обновляется быстро, но радости от этого немного.
Хорошая схема такая: источники загружаются сами, правила расчёта лежат в одном месте, а спорные строки помечаются для проверки человеком.
С чего начать
Возьмите один завершённый месяц. Соберите выручку, переменные и постоянные расходы. Для каждой строки подпишите источник и владельца.
Затем сравните результат с предыдущим месяцем и задайте один вопрос: что именно изменило прибыль?
Вот с этого момента P&L становится управленческим отчётом. До этого это просто аккуратная таблица.
Источники
- IFRS Foundation — IAS 1 Presentation of Financial Statements: состав финансовой отчётности и представление прибыли или убытка за период.