

В P&L есть прибыль 1,5 млн рублей. На счёте — 200 тысяч.
Первая реакция: «Где деньги?» Хороший вопрос. Только ответ обычно не в одной строке.
Прибыль и деньги на счёте живут по разным правилам. Прибыль показывает результат бизнеса за период. Деньги — фактические поступления и платежи.
Почему прибыль есть, а денег нет
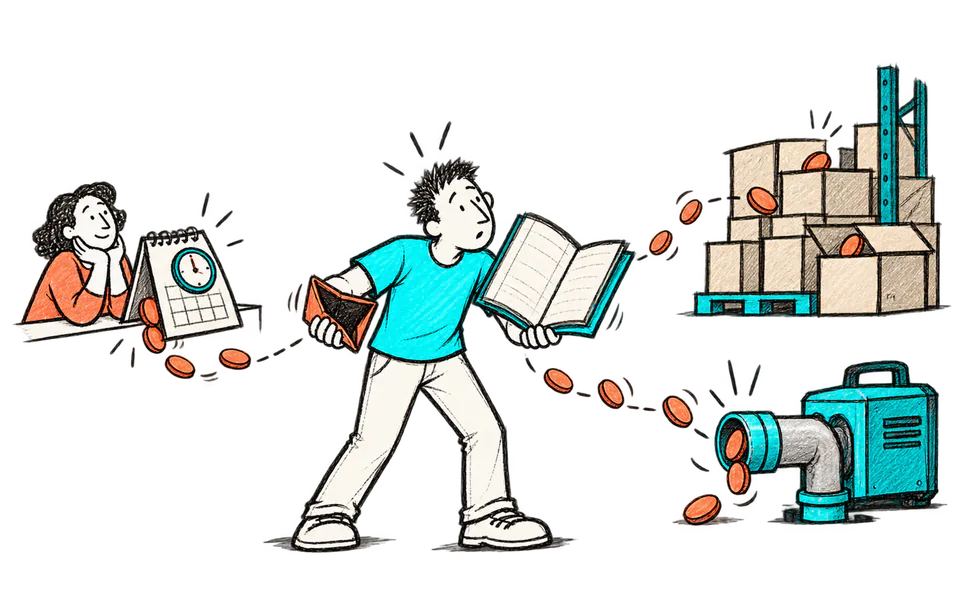
Клиенты ещё не заплатили
Вы выполнили работу и показали выручку. Но по договору оплата будет через 30 дней. В отчёте доход уже есть, в банке его пока нет.
Купили запасы
Бизнес заплатил за товар, который ещё лежит на складе. Деньги со счёта ушли, но в расходы P&L попадёт только себестоимость проданного товара.
Вернули кредит или купили оборудование
Тело кредита и покупка дорогого актива меняют деньги, но не обязательно целиком попадают в прибыль этого месяца.
Собственник вывел деньги
Для бизнеса это движение денег. Но это не расход на обычную работу компании, поэтому прибыль не обязана уменьшиться на ту же сумму.
Как два отчёта помогают найти ответ
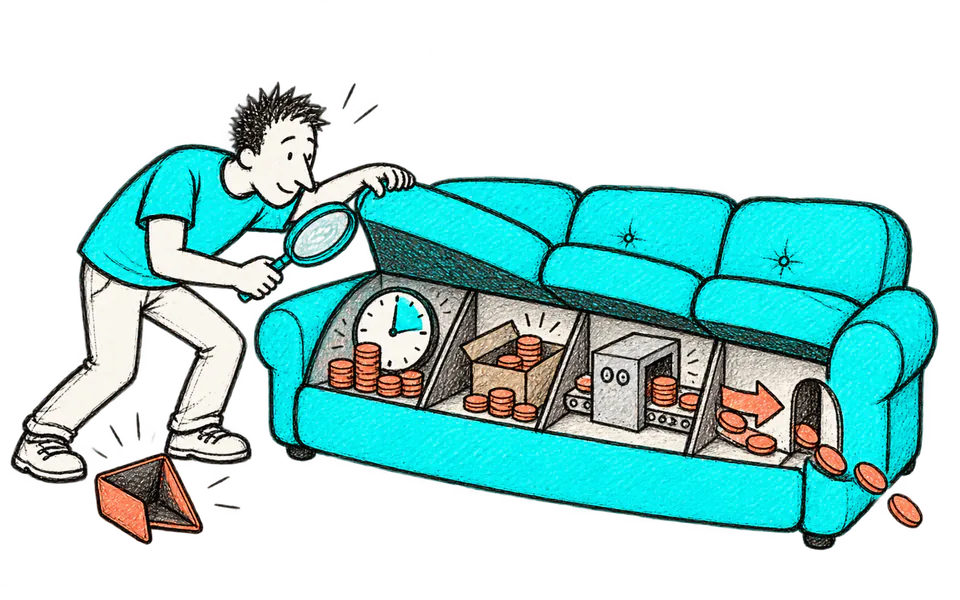
P&L отвечает: бизнес заработал за период или нет?
Отчёт о движении денег отвечает: откуда деньги пришли и куда ушли?
Сравнивать их нужно мостом. Берём прибыль и пошагово объясняем разницу:
- добавляем неденежные расходы;
- учитываем рост долгов клиентов или запасов;
- добавляем покупку активов, кредиты и вывод денег.
В итоге разница перестаёт быть загадкой. У неё появляются строки и суммы.
Прибыль и деньги отвечают на разные вопросы
Прибыль показывает, сколько бизнес заработал за период по правилам признания доходов и расходов. Деньги показывают реальные поступления и выплаты. Продажа может попасть в прибыль сегодня, а оплата прийти через месяц.
Разницу объясняют изменения дебиторки, кредиторки, запасов, авансов, кредитов и покупок оборудования. Это не ошибка отчёта — это движение между результатом и оплатой.
Подробный пример
Условно компания оказала услуг на 5 миллионов рублей. Себестоимость и расходы периода — 3,8 миллиона. Прибыль в P&L равна 1,2 миллиона.
Но клиенты оплатили только 3,6 миллиона. Ещё 1,4 миллиона выросли в дебиторской задолженности. Компания выплатила 3,8 миллиона текущих расходов и ещё 500 000 старого долга поставщикам.
Денежный поток от этих операций: 3,6 − 3,8 − 0,5 = −700 тысяч рублей. Прибыль положительная, а денег стало меньше.
Если на начало было 1,5 миллиона, на конец останется около 800 000. Баланс покажет, что часть результата лежит в дебиторке, а часть денег ушла на погашение старой кредиторки.
Мост от прибыли к деньгам
Для управленческого разбора удобно начать с прибыли и последовательно добавить изменения:
- рост дебиторки уменьшает текущий денежный поток;
- снижение дебиторки приносит деньги прошлых продаж;
- рост запасов забирает деньги;
- рост кредиторки временно сохраняет деньги;
- покупка оборудования уменьшает деньги, но не целиком прибыль месяца;
- кредит приносит деньги, но не является выручкой.
Проверьте оборотный капитал
Чистый оборотный капитал = дебиторка + запасы − кредиторка.
Условно дебиторка выросла на 1 миллион, запасы на 400 000, кредиторка на 300 000. В оборотный капитал дополнительно ушло 1 000 000 + 400 000 − 300 000 = 1,1 миллиона рублей.
Бизнес мог заработать прибыль, но профинансировал клиентов и склад. Это не обязательно плохо, если рост управляемый и деньги вернутся в срок. Но платёжный календарь должен учитывать этот разрыв.
Оборудование и кредиты
Покупка станка за 2 миллиона уменьшит деньги сразу. В P&L стоимость обычно распределяется через амортизацию, поэтому прибыль месяца снизится не на все 2 миллиона.
Кредит действует наоборот: деньги пришли, но прибыль не выросла. Позже выплаты тела кредита уменьшают деньги, а расходом периода обычно становится процент по правилам учёта.
Как найти деньги по шагам
- Сверьте начальный и конечный остаток банка и кассы.
- Возьмите прибыль за тот же период.
- Посчитайте изменение дебиторки, запасов и кредиторки.
- Добавьте инвестиции, кредиты и выплаты собственнику.
- Раскройте крупные суммы до операций.
- Соберите прогноз поступлений и выплат.
Контрольные равенства
Деньги на конец = деньги на начало + все поступления − все выплаты.
Если равенство не сходится, проблема в данных: пропущен счёт, наличная операция, перевод между своими счетами или неверный период. Переводы между счетами компании не должны становиться доходом и расходом.
Ограничения и ошибки
- сравнивать прибыль месяца с остатком денег без начального остатка;
- считать кредит выручкой;
- не учитывать рост дебиторки и запасов;
- смешивать личные и бизнес-платежи;
- считать выставленный счёт поступлением;
- анализировать только итог без движения по датам.
Практический подход Павла
Я беру один месяц, связываю P&L, ДДС и баланс и раскрываю несколько самых крупных расхождений. Финансы получают правила, продажи — дебиторку и даты оплат, собственник — мост от прибыли к остатку.
Следующее действие: возьмите последний закрытый месяц, посчитайте изменение денег и объясните его через прибыль, дебиторку, запасы, кредиторку и инвестиции. Если мост не сходится, сначала ищем пропущенную операцию.
Сроки оборотного капитала
Чтобы видеть причину в динамике, добавьте дни дебиторки, запасов и кредиторки. Они показывают, сколько времени деньги проводят у клиентов, на складе и у поставщиков.
Условно продажи — 300 000 рублей в день, а дебиторка выросла на 1,5 миллиона. Это примерно пять дополнительных дней продаж, замороженных у клиентов. Даже без падения прибыли на счёте станет теснее.
Если одновременно компания договорилась платить поставщикам на три дня позже, часть нагрузки компенсируется. Но условия должны быть согласованы, а не созданы просрочкой.
Почему рост съедает деньги
Быстро растущая компания закупает материалы, нанимает людей и выполняет работу раньше, чем получает оплату. Чем больше продаж с отсрочкой, тем больше финансирование оборота.
Условно каждый новый заказ приносит 40 000 рублей маржи, но требует 60 000 затрат сегодня, а клиент платит через 45 дней. Сто новых заказов создают 6 миллионов предварительных выплат. Прибыль будущая, потребность в деньгах — сегодняшняя.
Выплаты собственнику и личные расходы
Дивиденды и изъятия уменьшают деньги, но не являются операционным расходом обычного P&L. Их нужно показывать отдельным финансовым потоком.
Личные платежи с бизнес-счёта смешивают картину и усложняют сверку. Зафиксируйте правило и отдельную статью, чтобы прибыль направления не зависела от случайной покупки.
Добавьте прогноз
История объясняет, куда ушли деньги. Платёжный календарь показывает, что произойдёт дальше. Соедините фактический мост за прошлый месяц с прогнозом поступлений и выплат хотя бы на четыре недели.
Если прибыль есть, но ожидаемый остаток отрицательный, решение принимается сейчас: ускорить дебиторку, изменить закупку, согласовать платёж или подготовить финансирование.
Таблица причин и действий
- Растёт дебиторка: проверить сроки, акты и крупнейших клиентов.
- Растут запасы: разобрать закупки, скорость продаж и неликвиды.
- Снижается кредиторка: понять, не погашены ли старые обязательства раньше поступлений.
- Большие инвестиции: связать их с бюджетом и источником финансирования.
- Изъятия собственника: показать отдельным потоком и согласовать лимит.
Условно 70% снижения денег объясняет рост дебиторки, ещё 20% — оборудование, остальное — выплаты собственнику. Первое действие направляется продажам и финансам, второе сверяется с инвестиционным планом, третье обсуждается отдельно. Просьба «экономить на всём» не понадобится.
Как объяснить результат
Финальный вывод должен звучать обычными словами: компания заработала 1,2 миллиона, но 1,4 миллиона новых продаж ещё не оплачены, а 500 000 ушли на старый долг. Поэтому остаток снизился на 700 000.
Такой мост можно проверить по документам и превратить в действия. Фраза «деньги куда-то делись» после него обычно уходит первой.
Как мы ищем деньги
Я не начинаю с поиска виноватого (он всё равно не поместится в отчёт). Мы собираем P&L, ДДС и баланс на одинаковых датах.
Затем я показываю собственнику не просто «денег мало», а их маршрут. Например: 800 тысяч лежит в долгах клиентов, 400 тысяч — в запасах, 300 тысяч ушло на погашение кредита.
После этого можно договариваться о новых сроках оплаты, запасах или графике инвестиций. То есть переводить ответ в действие.
Если прибыль и остаток на счёте не сходятся, мы можем собрать их в одну картину. Ниже есть кнопка — покажите ситуацию, и посмотрим, где искать.
Что проверить прямо сейчас
- Сколько клиенты ещё не заплатили?
- На какую сумму выросли запасы?
- Какие платежи не влияют на прибыль этого месяца?
- Есть ли на одной схеме P&L, ДДС и баланс?


