

Компания растёт, прибыль есть, а собственник всё чаще докладывает деньги. Они не исчезли. Они переехали в запасы, дебиторку и авансы — просто адрес никто не подписал.
Оборотный капитал показывает, сколько ресурсов связано с ежедневной работой бизнеса. Это мост между прибылью и реальными деньгами.
Что получите после чтения
Поймёте, что такое оборотный капитал, посчитаете его и найдёте рабочие способы освободить деньги в операционном цикле. Без сложных слов ради сложных слов: сначала смысл, потом расчёт и действие.
Что это такое простыми словами
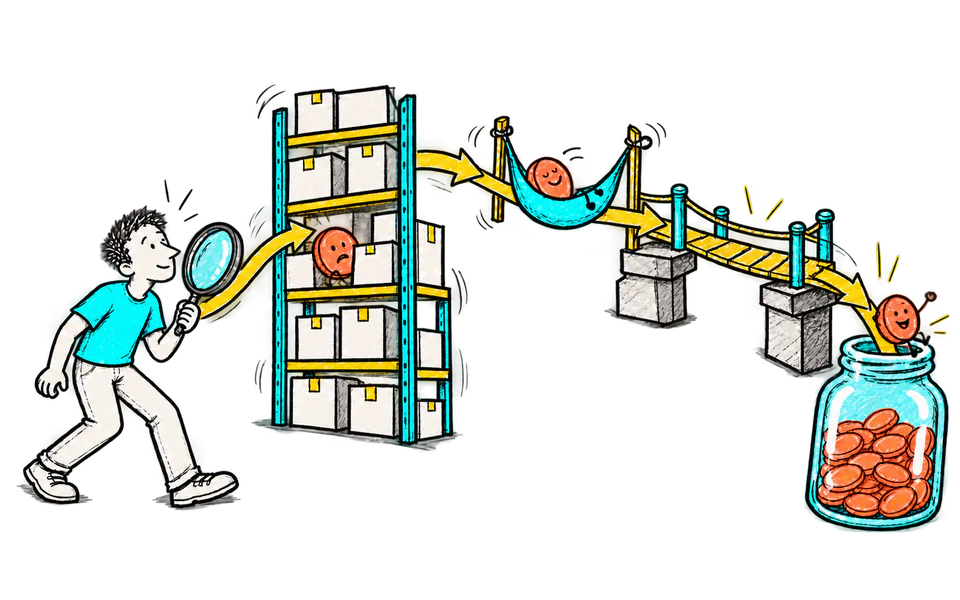
В широком смысле чистый оборотный капитал — оборотные активы минус краткосрочные обязательства. В операционном анализе часто берут запасы + дебиторку − кредиторку и исключают деньги и финансовые долги.
Обе версии полезны, если состав закреплён. Главное — не сравнивать показатель, который каждый месяц собирается по новой фантазии.
Как люди называют эту задачу
На практике спрашивают «оборотный капитал что это». Ещё спрашивают «оборотный капитал формула». Ещё спрашивают «как рассчитать оборотный капитал». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «чистый оборотный капитал». Ещё спрашивают «управление оборотным капиталом». Ещё спрашивают «потребность в оборотном капитале». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «оборотные активы и обязательства». Ещё спрашивают «отрицательный оборотный капитал». Ещё спрашивают «анализ оборотного капитала». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «как сократить оборотный капитал». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
Зачем это бизнесу
Показатель объясняет, почему рост требует финансирования. Товар нужно купить, сотрудникам заплатить, клиент оплачивает позже — прибыль ещё только едет.
Управление оборотным капиталом может освободить деньги без сокращения полезных инвестиций: быстрее выставлять счета, точнее планировать запас, договариваться о сроках.
Главная польза появляется не в момент расчёта, а когда цифра меняет решение. Поэтому рядом с показателем сразу записываем владельца, частоту обновления и действие при отклонении. Иначе получится ещё одна умная ячейка — коллекция у нас и так большая.
Как сделать: пошаговый порядок
- Зафиксируйте состав показателя.
- Соберите средние остатки запасов, дебиторки и кредиторки.
- Разделите их по возрасту, продуктам и контрагентам.
- Переведите дни и остатки в рубли.
- Найдите процесс, который создаёт задержку.
- Назначьте владельца и безопасный целевой диапазон.
- Контролируйте эффект вместе с сервисом, продажами и отношениями с поставщиками.
После первого прохода не автоматизируйте всё сразу. Возьмите один закрытый период, пройдите расчёт вручную и сверьте каждую крупную сумму с источником. Только стабильное правило стоит переносить в дашборд.
Формула или логика расчёта
Чистый оборотный капитал = оборотные активы − краткосрочные обязательства. Операционный оборотный капитал = запасы + торговая дебиторка − торговая кредиторка. Рост показателя обычно забирает денежный поток, снижение — освобождает, но причину надо проверить.
Рядом с формулой сохраните единицы, период и состав показателя. Если один отдел считает с НДС, другой без НДС, а третий пока не решил, математически точный результат всё равно не станет общим.
Подробный пример с числами
У компании запасы 4 млн ₽, дебиторка 3 млн, кредиторка поставщикам 2,5 млн. Операционный оборотный капитал — 4,5 млн ₽.
Продажи растут на 25%. Если дни запасов и оплаты не меняются, потребность может вырасти примерно до 5,625 млн — дополнительно 1,125 млн ₽.
Разбор показал: 700 тысяч лежат в медленной категории, а счета на 600 тысяч выставляются через пять дней после оказания услуги. Закупки меняют партии медленной группы, продажи и финансы автоматизируют выставление актов.
Через два месяца высвободили 650 тысяч ₽, сохранив наличие ходовых товаров. Маркетинг получил возможность увеличить бюджет на проверенный канал без нового займа.
Объяснение результата важнее последней цифры. Мы всегда отвечаем на три вопроса: почему она такая, насколько ей можно доверять и что конкретно команда сделает дальше.
Как проверить данные до автоматизации
Для первой проверки «Оборотный капитал: как посчитать и освободить деньги» не нужен идеальный контур данных. Достаточно выбрать один завершённый период, сохранить исходную выгрузку и собрать расчёт рядом с ней (да, сначала руками). Так любое число можно пройти назад до строки источника, а спор о методике не превращается в обмен воспоминаниями.
Сделайте две сверки. Первая — арифметическая: сходятся ли суммы, знаки и единицы. Вторая — деловая: узнаёт ли владелец процесса получившуюся картину. Если формула говорит одно, а команда видит другое, не выбирайте победителя сразу. Найдите конкретные записи, на которых расходятся определения.
Для контроля возьмите пять крупных и пять случайных объектов. Крупные быстро находят денежные ошибки, случайные — системные. Отдельно проверьте пограничные даты, возвраты, отмены и ручные корректировки. Именно там обычно живут самые изобретательные сюрпризы (таблицы тоже умеют быть творческими).
Сохраните словарь рядом с результатом: что входит в показатель, что исключено, какая дата используется и кто подтверждает правило. Когда через месяц к расчёту подключится новый человек, ему не придётся угадывать логику по цвету ячеек.
Автоматизацию запускайте после двух одинаково собранных периодов. Контрольная сумма, число строк, свежесть источника и список пропусков должны проверяться каждый раз. Тогда дашборд экономит время. До этого он просто быстрее показывает непроверенную цифру.
Как читать динамику
Одна точка отвечает на вопрос «что сейчас». Для управления нужна динамика. Сравнивайте показатель с прошлым периодом, планом и сопоставимой группой. Если бизнес сезонный, соседний месяц может быть плохим ориентиром — используйте тот же сезон и объясняйте крупные изменения.
Не останавливайтесь на среднем. Разрежьте результат хотя бы по продукту, клиентскому сегменту или каналу. Общая цифра способна стоять на месте, пока одна часть бизнеса растёт, а другая уменьшается (и среднее очень спокойно это переживёт). Решение принимается внутри сегмента, поэтому и диагноз нужен там же.
Заранее задайте коридор нормального движения. Внутри него команда наблюдает, за пределами — пересчитывает допущение и действует. Порог должен опираться на экономический эффект, а не на желание покрасить ячейку в красный. Если изменение ничего не меняет в решении, возможно, ему не нужен отдельный сигнал.
Что проверить глубже
Отрицательный оборотный капитал не всегда плох: предоплата клиентов и отсрочка поставщиков могут финансировать модель. Но нужно учитывать возвраты и будущие обязательства.
Сезонность требует сравнения с сопоставимой датой и средними остатками.
Дебиторка должна иметь возраст и вероятность взыскания. Общая сумма без просрочки мало говорит о качестве.
Мини-проверка перед решением
- Период и границы расчёта зафиксированы
- Источник каждой крупной цифры известен
- Среднее дополнено сегментами или распределением
- Ограничение метода написано рядом с выводом
- Следующее действие имеет владельца и срок
Как превратить расчёт в решение
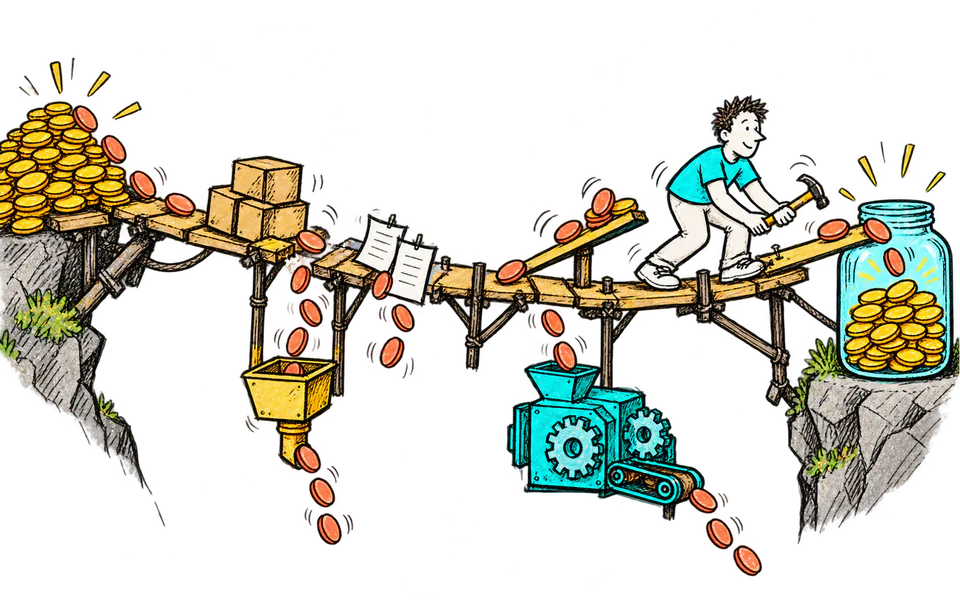
Собственнику показываем мост от прибыли к деньгам: прибыль, изменение запасов, дебиторки, кредиторки, налоги и инвестиции.
Каждый рычаг получает ограничитель: уровень сервиса, максимальная просрочка, минимальный запас, допустимая потеря скидки поставщика.
После решения сохраняем исходную версию. Через один полный цикл сравниваем ожидание с фактом и отдельно разбираем ошибку данных, допущения и исполнения. Без охоты на виноватых — нам нужен способ считать лучше в следующий раз.
Ограничения и типичные ошибки
- Считать только на конец месяца.
- Включать разные статьи без описания.
- Радоваться снижению запасов при потере продаж.
- Растягивать кредиторку без согласования.
- Не связывать рост с потребностью в финансировании.
Ошибка не означает, что показатель бесполезен. Она показывает границу. Если граница известна, расчёт остаётся рабочим инструментом, а не обещанием точности до последней копейки.
Как мы используем это в работе
Я строю карту денег от закупки до оплаты клиента. Затем разговариваю с собственником о допустимом уровне сервиса и риска.
Продажи получают список дебиторки и правила отсрочки, закупки — сегменты запасов, маркетинг — темп роста, который выдерживают деньги. Через цикл сверяем эффект.
Кнопка ниже — если хотите найти деньги внутри процесса, а не только на банковской встрече.
Рабочий план на четыре недели
- Неделя 1: договориться об определениях, источниках и одном решении
- Неделя 2: собрать ручной расчёт и контрольную выборку
- Неделя 3: передать показатели владельцам процесса и проверить действие
- Неделя 4: сравнить прогноз с фактом, исправить правила и только затем автоматизировать
На выходе должен остаться не отчёт ради отчёта, а повторяемый процесс: данные, формула, владелец, решение и дата следующей проверки. Вот тогда аналитика начинает работать.
Что сделать прямо сейчас
Посчитайте операционный оборотный капитал за три месяца. Выделите десять крупнейших позиций запасов и дебиторки и найдите одну задержку, которую можно убрать процессом.


