

Выручка выросла на 10%, а прибыль — на 35%. Красиво. В другом месяце выручка упала на те же 10%, и прибыль просела куда сильнее. Это не характер таблицы. Так работает операционный рычаг.
Он показывает, насколько постоянные расходы усиливают изменение операционной прибыли. Чем выше доля фиксированных затрат, тем заметнее движение после точки безубыточности — в обе стороны.
Что получите после чтения
Поймёте смысл операционного рычага, рассчитаете его на цифрах и оцените, как изменение продаж повлияет на операционную прибыль. Без сложных слов ради сложных слов: сначала смысл, потом расчёт и действие.
Что это такое простыми словами
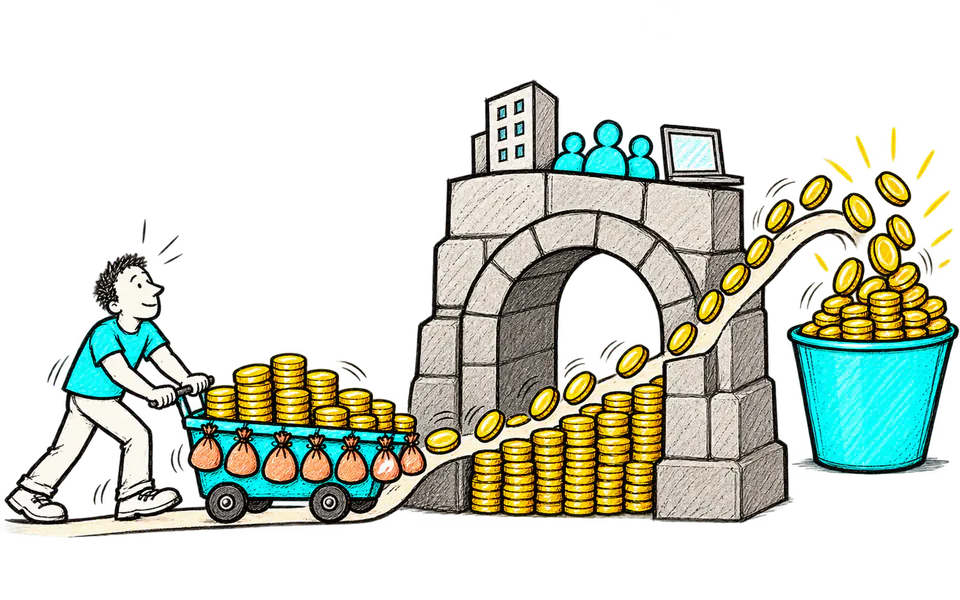
Переменные расходы растут вместе с продажами: комиссия, упаковка, часть логистики. Постоянные в рабочем диапазоне почти не меняются: аренда, базовая команда, лицензии.
После покрытия переменных расходов остаётся маржинальный доход. Сначала он закрывает постоянные затраты, затем превращается в операционную прибыль. Поэтому рядом с нулём небольшое движение продаж даёт большой процент изменения прибыли.
Как люди называют эту задачу
На практике спрашивают «операционный рычаг что это». Ещё спрашивают «операционный рычаг формула». Ещё спрашивают «эффект операционного рычага». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «как рассчитать операционный рычаг». Ещё спрашивают «операционный леверидж пример». Ещё спрашивают «сила операционного рычага». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «операционный рычаг и постоянные затраты». Ещё спрашивают «как операционный рычаг влияет на прибыль». Ещё спрашивают «высокий операционный рычаг риски». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «degree of operating leverage формула». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
Зачем это бизнесу
Показатель помогает оценить риск плана и эффект роста. Бизнес с высоким рычагом может быстро наращивать прибыль после загрузки мощности, но чувствительнее к снижению спроса.
Для маркетинга это способ проверить, какую дополнительную прибыль принесёт прирост продаж, если цена, микс и переменные расходы сохранятся.
Главная польза появляется не в момент расчёта, а когда цифра меняет решение. Поэтому рядом с показателем сразу записываем владельца, частоту обновления и действие при отклонении. Иначе получится ещё одна умная ячейка — коллекция у нас и так большая.
Как сделать: пошаговый порядок
- Разделите расходы на переменные, постоянные и смешанные.
- Посчитайте выручку и переменные расходы за сопоставимый период.
- Найдите маржинальный доход и операционную прибыль.
- Рассчитайте DOL в текущей точке.
- Постройте сценарии изменения объёма, цены и продуктового микса.
- Проверьте предел мощности: когда понадобятся новые люди, склад или оборудование.
- Сравните прогноз с фактом и обновите классификацию расходов.
После первого прохода не автоматизируйте всё сразу. Возьмите один закрытый период, пройдите расчёт вручную и сверьте каждую крупную сумму с источником. Только стабильное правило стоит переносить в дашборд.
Формула или логика расчёта
DOL = маржинальный доход ÷ операционная прибыль. Приближённо изменение операционной прибыли % = DOL × изменение выручки %. Формула локальная: она предполагает неизменные цены, переменную ставку, постоянные расходы и ассортимент.
Рядом с формулой сохраните единицы, период и состав показателя. Если один отдел считает с НДС, другой без НДС, а третий пока не решил, математически точный результат всё равно не станет общим.
Подробный пример с числами
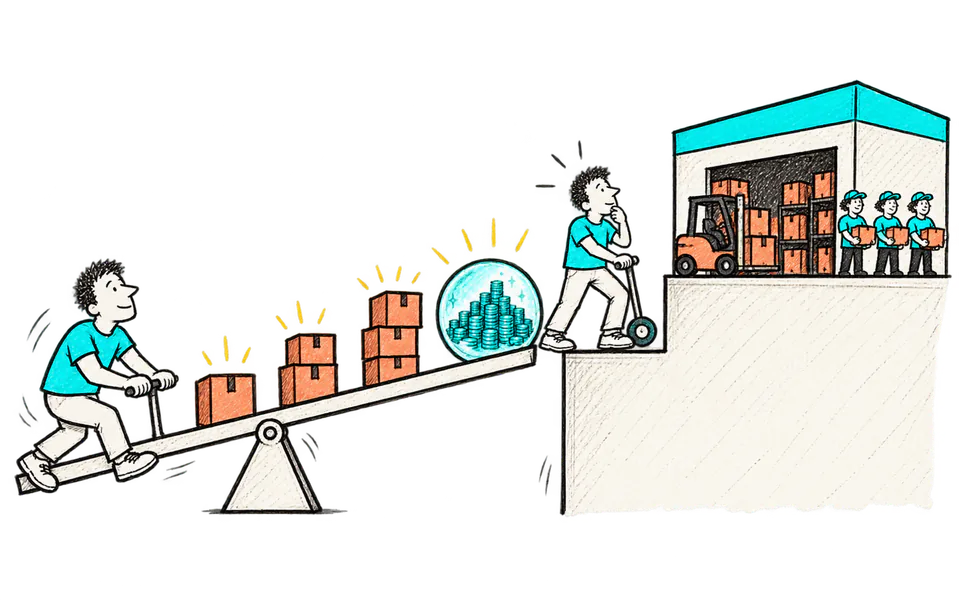
Выручка — 10 млн ₽, переменные расходы — 6 млн, постоянные — 3 млн. Маржинальный доход равен 4 млн, операционная прибыль — 1 млн.
DOL = 4 ÷ 1 = 4. При росте выручки на 5% операционная прибыль может вырасти примерно на 20%. Проверим: выручка 10,5 млн, переменные расходы 6,3 млн, маржинальный доход 4,2 млн, прибыль 1,2 млн. Рост действительно 20%.
Но при росте на 20% компании нужен второй склад за 500 тысяч ₽ в месяц. Постоянные расходы меняются ступенькой, поэтому старый DOL уже нельзя растянуть на новый диапазон.
Мы показываем собственнику две зоны: до ограничения мощности и после. Маркетингу даём целевой объём до ступеньки, операционной команде — дату подготовки нового ресурса. Формула становится планом, а не эффектным числом.
Объяснение результата важнее последней цифры. Мы всегда отвечаем на три вопроса: почему она такая, насколько ей можно доверять и что конкретно команда сделает дальше.
Как проверить данные до автоматизации
Для первой проверки «Операционный рычаг: как выручка усиливает прибыль» не нужен идеальный контур данных. Достаточно выбрать один завершённый период, сохранить исходную выгрузку и собрать расчёт рядом с ней (да, сначала руками). Так любое число можно пройти назад до строки источника, а спор о методике не превращается в обмен воспоминаниями.
Сделайте две сверки. Первая — арифметическая: сходятся ли суммы, знаки и единицы. Вторая — деловая: узнаёт ли владелец процесса получившуюся картину. Если формула говорит одно, а команда видит другое, не выбирайте победителя сразу. Найдите конкретные записи, на которых расходятся определения.
Для контроля возьмите пять крупных и пять случайных объектов. Крупные быстро находят денежные ошибки, случайные — системные. Отдельно проверьте пограничные даты, возвраты, отмены и ручные корректировки. Именно там обычно живут самые изобретательные сюрпризы (таблицы тоже умеют быть творческими).
Сохраните словарь рядом с результатом: что входит в показатель, что исключено, какая дата используется и кто подтверждает правило. Когда через месяц к расчёту подключится новый человек, ему не придётся угадывать логику по цвету ячеек.
Автоматизацию запускайте после двух одинаково собранных периодов. Контрольная сумма, число строк, свежесть источника и список пропусков должны проверяться каждый раз. Тогда дашборд экономит время. До этого он просто быстрее показывает непроверенную цифру.
Как читать динамику
Одна точка отвечает на вопрос «что сейчас». Для управления нужна динамика. Сравнивайте показатель с прошлым периодом, планом и сопоставимой группой. Если бизнес сезонный, соседний месяц может быть плохим ориентиром — используйте тот же сезон и объясняйте крупные изменения.
Не останавливайтесь на среднем. Разрежьте результат хотя бы по продукту, клиентскому сегменту или каналу. Общая цифра способна стоять на месте, пока одна часть бизнеса растёт, а другая уменьшается (и среднее очень спокойно это переживёт). Решение принимается внутри сегмента, поэтому и диагноз нужен там же.
Заранее задайте коридор нормального движения. Внутри него команда наблюдает, за пределами — пересчитывает допущение и действует. Порог должен опираться на экономический эффект, а не на желание покрасить ячейку в красный. Если изменение ничего не меняет в решении, возможно, ему не нужен отдельный сигнал.
Что проверить глубже
Чем ближе прибыль к нулю, тем выше DOL и тем менее стабилен процент. В точке безубыточности деление на ноль вообще закрывает вечеринку.
Смешанные расходы разложите на базовую и переменную часть по договору или историческим данным.
Для многопродуктового бизнеса изменение микса способно изменить среднюю маржинальность даже при той же выручке.
Мини-проверка перед решением
- Период и границы расчёта зафиксированы
- Источник каждой крупной цифры известен
- Среднее дополнено сегментами или распределением
- Ограничение метода написано рядом с выводом
- Следующее действие имеет владельца и срок
Как превратить расчёт в решение
Рычаг полезно показывать рядом с запасом финансовой прочности — расстоянием от текущей выручки до точки безубыточности.
Если рычаг высокий, сценарный план должен включать осторожный спрос и заранее подготовленные действия по расходам. Если низкий — ищем, можно ли масштабировать процессы без пропорционального роста затрат.
После решения сохраняем исходную версию. Через один полный цикл сравниваем ожидание с фактом и отдельно разбираем ошибку данных, допущения и исполнения. Без охоты на виноватых — нам нужен способ считать лучше в следующий раз.
Ограничения и типичные ошибки
- Считать все расходы постоянными или переменными на глаз.
- Применять один DOL ко всему диапазону роста.
- Игнорировать изменение цены и ассортимента.
- Сравнивать проценты при почти нулевой прибыли.
- Принимать расчёт за гарантию.
Ошибка не означает, что показатель бесполезен. Она показывает границу. Если граница известна, расчёт остаётся рабочим инструментом, а не обещанием точности до последней копейки.
Как мы используем это в работе
Я сначала строю управленческий P&L с разделением расходов. Потом вместе с собственником отмечаю ступеньки мощности и считаю три сценария.
Маркетингу отдаём не просьбу «дать плюс 10%», а диапазон продаж, маржинальный вклад и условие, при котором понадобится новый ресурс. Через месяц проверяем фактическую переменную ставку.
Если хотите увидеть свой рычаг до того, как он удивит отчёт, кнопка ниже.
Рабочий план на четыре недели
- Неделя 1: договориться об определениях, источниках и одном решении
- Неделя 2: собрать ручной расчёт и контрольную выборку
- Неделя 3: передать показатели владельцам процесса и проверить действие
- Неделя 4: сравнить прогноз с фактом, исправить правила и только затем автоматизировать
На выходе должен остаться не отчёт ради отчёта, а повторяемый процесс: данные, формула, владелец, решение и дата следующей проверки. Вот тогда аналитика начинает работать.
Что сделать прямо сейчас
Посчитайте маржинальный доход и операционную прибыль за последний нормальный месяц. Найдите DOL, затем вручную пересчитайте сценарии +5% и −5% выручки.


