

В P&L прибыль есть. На счёте денег меньше. На складе что-то лежит, клиенты что-то должны, поставщикам тоже пора платить. И собственник задаёт правильный вопрос: «А бизнес сейчас вообще в каком состоянии?»
Для этого нужен управленческий баланс. Он не заменяет отчёт о прибыли и движении денег. Он собирает последствия всех операций на одну дату: чем бизнес владеет, кому должен и какая часть остаётся собственнику.
Что это такое простыми словами
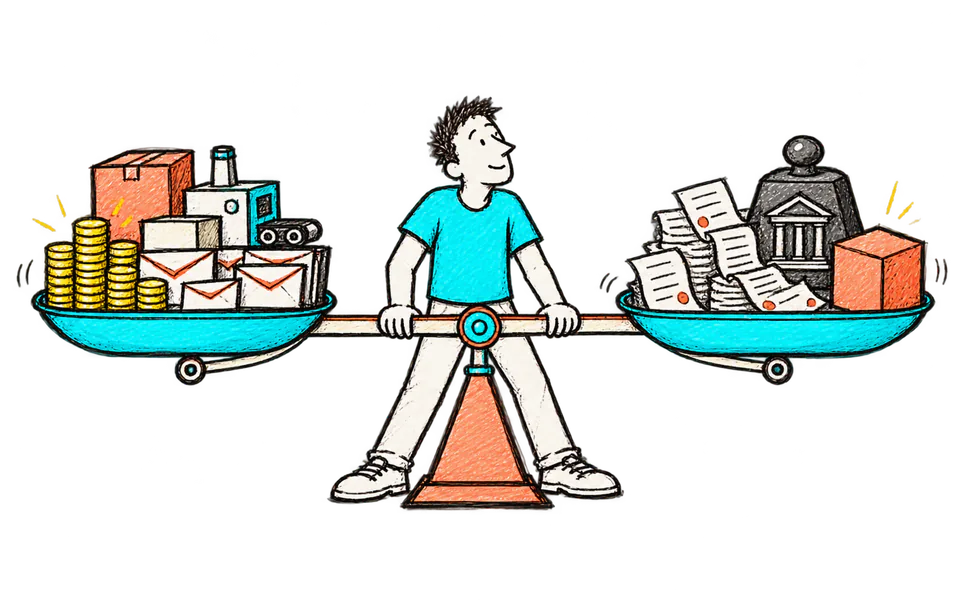
Активы — ресурсы бизнеса: деньги, дебиторская задолженность, запасы, оборудование и другие ценности. Обязательства — долги поставщикам, банкам, сотрудникам, бюджету и прочим сторонам. Капитал — вложения собственников и накопленный результат.
Главная проверка выглядит так: активы = обязательства + капитал. Это не декоративная формула. Если стороны не равны, операция записана не полностью, попала не в тот период или потерялась.
В отличие от P&L, баланс показывает не поток за месяц, а состояние на дату. Поэтому фраза «баланс за октябрь» обычно означает баланс на 31 октября.
Зачем это бизнесу
Баланс отвечает на вопросы, которые не видны в одной прибыли. Почему растёт выручка, а денег не прибавляется? Возможно, увеличилась дебиторка. Почему деньги есть, хотя месяц убыточный? Возможно, пришёл кредит или аванс.
Он помогает видеть, сколько капитала заморожено в запасах, какую часть активов финансируют долги и хватает ли оборотных ресурсов. Без этого бизнес легко радуется прибыли, которую уже съели склад и отсрочки.
Управленческая форма может быть проще бухгалтерской. Но правила признания и источники должны быть зафиксированы. Иначе три отдела принесут три баланса — все красивые, ни один не сходится.
Как сделать: пошаговый порядок
- Определите дату и границы бизнеса: какие юрлица, счета, склады и проекты входят в форму.
- Соберите активы: деньги, задолженность клиентов, запасы, основные средства и прочие существенные позиции.
- Соберите обязательства: поставщики, налоги, зарплата, кредиты, займы, авансы и другие долги.
- Отдельно рассчитайте капитал: вложения собственников плюс накопленная прибыль минус изъятия.
- Сверьте равенство и найдите расхождение до публикации отчёта. Строка «прочее» не должна работать как пылесос.
- Свяжите изменения баланса с P&L и ДДС, затем добавьте комментарии по крупным движениям.
Формула или логика расчёта
Базовая логика: активы = обязательства + капитал. Оборотный капитал часто считают как оборотные активы минус краткосрочные обязательства. Эти формулы простые, но состав строк нужно согласовать: например, аванс клиента — это ещё не выручка, а обязательство выполнить работу.
Подробный пример с числами
У сервисной компании на 31 октября: 2,4 млн рублей денег, 3,1 млн дебиторки, 0,5 млн прочих активов. Итого активы — 6 млн. Обязательства поставщикам и сотрудникам — 1,7 млн, кредит — 1,3 млн. Значит, капитал должен составлять 3 млн.
В первой версии отчёта капитал показал 3,4 млн. Расхождение 400 тысяч. Проверили операции и нашли аванс клиента, который уже включили в выручку, хотя услуга будет оказана в ноябре. После переноса аванса в обязательства баланс сошёлся.
Дальше увидели важную вещь: половина активов — дебиторка. Прибыль была нормальной, но срок оплаты клиентов вырос с 32 до 47 дней. Собственник решил не сокращать маркетинг, а изменить контроль просроченных счетов и условия отсрочки.
Баланс не просто показал долг. Он уберёг от решения, которое не относилось к причине нехватки денег.
Как связать баланс с P&L и движением денег
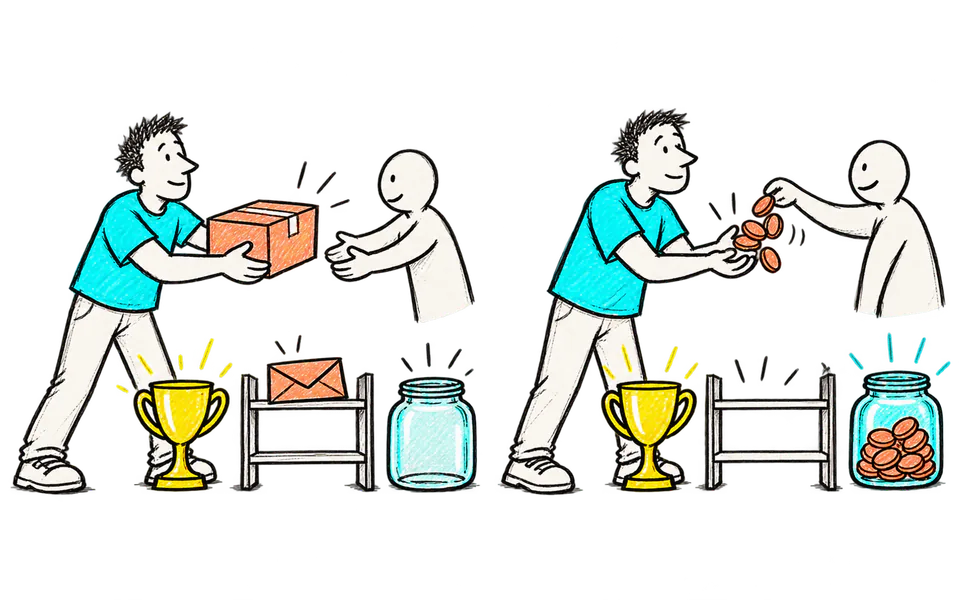
Связка начинается с простой мысли: любая операция меняет минимум две позиции. Продажа с отсрочкой увеличивает выручку в P&L и дебиторку в балансе, но не деньги. Оплата клиента уменьшает дебиторку и увеличивает деньги, не создавая новую выручку. Когда эти шаги разделены, исчезает половина споров про «прибыль есть, денег нет».
Покупка оборудования за деньги меняет состав активов: денег становится меньше, основных средств — больше. В P&L сразу попадает не вся покупка, а амортизация по принятому правилу. Кредит увеличивает деньги и обязательства, но не прибыль. Эти мосты полезно показать отдельными строками, а не оставлять в голове бухгалтера.
Для ежемесячного закрытия сделайте контроль движения капитала. Капитал на конец = капитал на начало + прибыль периода + вклады собственников − изъятия и дивиденды. Если формула не сходится, ищите операции с собственником, пропущенную прибыль или ручную корректировку.
Отдельно анализируйте оборотный капитал. Рост дебиторки и запасов забирает деньги, рост кредиторки временно их сохраняет. Это не означает, что любая кредиторка хороша. Важно видеть срок, отношения с поставщиками и способность бизнеса выполнить обязательства.
Сравнение двух дат полезнее одного снимка. Для каждой крупной строки покажите начало, движение и конец. Тогда собственник видит не только 3,1 млн дебиторки, но и то, что она выросла на 900 тысяч из-за конкретного сегмента клиентов.
После закрытия зафиксируйте корректировки. Ручная сумма должна иметь автора, причину и ссылку на документ. Иначе через месяц баланс снова разойдётся, а команда будет вспоминать, почему в прошлый раз добавили загадочные 280 тысяч.
Короткий чек-лист
- дата и периметр компаний
- сверка денег с банком
- расшифровка дебиторки и кредиторки
- движение капитала
- мост к P&L и ДДС
- журнал ручных корректировок
Как превратить расчёт в решение
Баланс полезно читать через доли и сроки. Какая часть активов быстро превращается в деньги? Какие обязательства нужно погасить в ближайшие 30 дней? Два бизнеса с одинаковой суммой активов могут иметь совершенно разную устойчивость.
Добавьте расшифровки к крупным строкам. Дебиторка без списка клиентов и сроков мало помогает. Запасы без категории и оборачиваемости тоже. Баланс показывает, где смотреть, а операционная детализация подсказывает действие.
Для прогноза сделайте простую версию баланса на конец следующего месяца. Подставьте план продаж, закупок, платежей и инвестиций. Если равенство не сходится или деньги уходят ниже допустимого остатка, вы увидите это до факта.
Не путайте управленческое упрощение с произвольностью. Можно объединить несущественные строки, но нельзя менять смысл от месяца к месяцу. Каждое правило хранится в методологии рядом с источником и владельцем.
Что должно быть зафиксировано
- ликвидность активов
- срок обязательств
- расшифровка крупных строк
- сравнение с прошлой датой
- прогнозный баланс
Рабочий план на четыре недели
Пилот нужен не ради ещё одного файла. За месяц команда должна получить воспроизводимый расчёт, увидеть ограничение и принять хотя бы одно решение. Объём специально небольшой: один сегмент, один процесс и один ответственный. Так результат можно проверить, а не объяснять масштабом.
- Неделя 1: определите периметр и соберите остатки денег, дебиторки, запасов, обязательств и капитала на одну дату.
- Неделя 2: добейтесь равенства, разберите каждое расхождение и сохраните правила классификации операций.
- Неделя 3: свяжите изменения с P&L и ДДС, добавьте сроки по дебиторке и обязательствам.
- Неделя 4: проведите разбор с собственником и назначьте действия по двум крупнейшим изменениям.
Перед стартом сохраните исходные значения, правила и дату. После каждого этапа записывайте не только итог, но и время команды, ручные действия и найденные ошибки. В конце сравните результат с исходной точкой и решите: расширяем подход, дорабатываем конкретное место или спокойно закрываем гипотезу. Любой из трёх ответов полезен, если он подтверждён данными.
Назначьте короткую встречу через неделю после пилота. На ней нужен один экран: что изменили, что получилось, где ограничение и какое действие приняли. Если ответ нельзя уместить на одном экране, скорее всего, пилот пытался решить слишком много задач одновременно.
Хороший пилот оставляет после себя рабочий артефакт: проверенную формулу, карту данных, правило процесса или прототип. Назначьте владельца и дату следующей проверки. Без этого даже удачный результат быстро становится презентацией, которую все помнят примерно, а повторить уже не могут (так себе наследство).
Сразу договоритесь о границе масштабирования. Запишите, какой результат считается достаточным, сколько ручной работы допустимо и что должно произойти, чтобы подключить следующий источник, отдел или сегмент. Это защищает от двух крайностей: бесконечного пилота без внедрения и слишком быстрого развёртывания сырого решения на всю компанию. Перед расширением повторите контрольный расчёт на новом участке и убедитесь, что правила не потеряли смысл.
И ещё: сохраните один неудачный пример. Он лучше общей инструкции показывает команде, где метод перестаёт работать, какое ограничение нужно проверить и почему автоматический вывод нельзя принимать без контекста.
Рядом с неудачным примером запишите способ ручной сверки и человека, который принимает решение в спорной ситуации. Тогда исключение не остановит весь процесс и не превратится в новую тайную формулу, известную одному сотруднику.
Ограничения и типичные ошибки
- Не смешивайте личные деньги собственника и операции компании без отдельного учёта.
- Не ставьте основные средства по случайной старой цене. Зафиксируйте понятное правило стоимости и амортизации.
- Не признавайте выручкой все поступления: кредит, вклад и аванс имеют другую природу.
- Не скрывайте расхождение в капитале. Найдите дату, когда равенство перестало выполняться.
- Не делайте сотню строк в первой форме. Начните с существенных групп и добавляйте детализацию под решения.
Как мы используем это в работе
Я собираю баланс вместе с двумя соседними отчётами. Сначала сверяем деньги с банком и кассой, затем прибыль с P&L, потом изменения активов и обязательств с ДДС. Так одна цифра проверяет другую.
С собственником обсуждаем не каждую строку, а крупные изменения: почему выросли запасы, кто задерживает оплату, за счёт чего профинансирован рост. Финансам передаём правила классификации, продажам — список дебиторки, закупкам — лимиты запасов.
Если прибыль, деньги и долги живут в разных файлах, можно собрать первую связанную форму на одном месяце. Кнопка ниже — чтобы обсудить это со мной.
Что сделать прямо сейчас
Зафиксируйте одну дату, соберите пять крупнейших групп активов и обязательств и добейтесь равенства. Затем объясните три самых заметных изменения относительно прошлого месяца.


