

EBITDA очень любит выглядеть солидно. Цифра крупная, сокращение международное — хочется сразу поставить её на первый слайд. Но сначала полезно понять, что мы из результата убрали и зачем.
Простыми словами, EBITDA помогает посмотреть на операционную работу бизнеса до процентов, налогов и неденежных расходов на износ активов. Это один ракурс. Не рентген всего бизнеса и точно не остаток денег.
Что это такое простыми словами
Название расшифровывается как прибыль до процентов, налогов, износа и амортизации. В русской практике чаще используют английское сокращение, потому что полное название успевает закончить совещание раньше нас.
Один путь расчёта идёт от чистой прибыли: добавляем налог на прибыль, процентные расходы и амортизацию. Другой — от операционной прибыли, добавляя амортизацию. Состав зависит от отчётности и правил компании.
Важно отличать EBITDA от adjusted EBITDA. Во второй показатель компания добавляет собственные корректировки: разовые расходы, реструктуризацию и другие статьи. Здесь нужен особенно внимательный список, иначе «разовым» внезапно становится всё неудобное.
Зачем это бизнесу
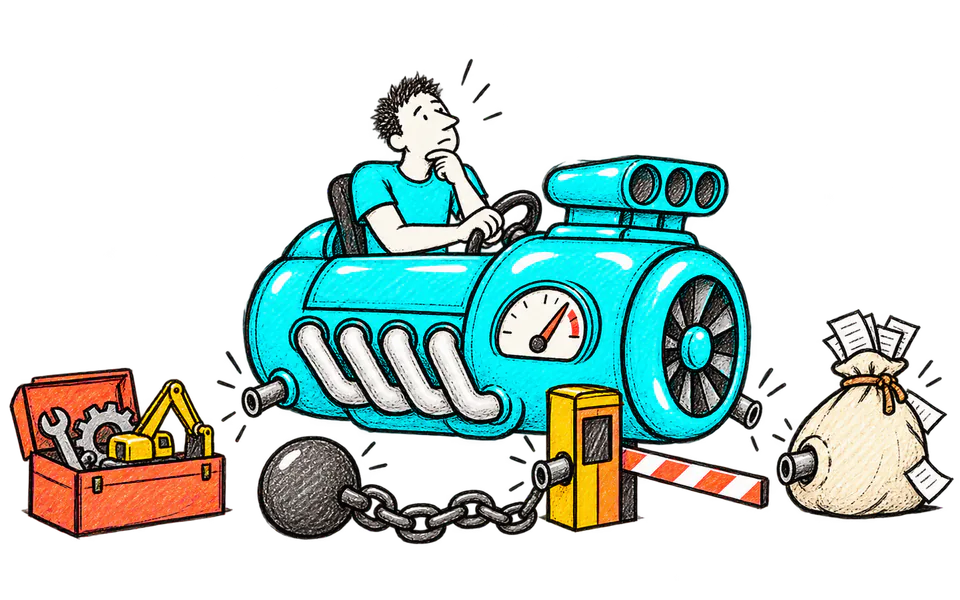
Показатель удобен для сравнения операционной способности компаний с разной долговой нагрузкой, налоговой средой и возрастом активов. Он также помогает увидеть, какую сумму операционный контур создаёт до обслуживания долга и крупных инвестиций.
Для собственника EBITDA полезна рядом с выручкой, маржой, чистой прибылью, ДДС и долгом. В одиночку она не отвечает, хватит ли денег на платёж и сколько бизнес реально может вывести.
Если бизнес капиталоёмкий, амортизация отражает износ оборудования, которое потом придётся заменить. Просто убрать её из внимания — значит порадоваться двигателю и забыть, что колёса тоже стоят денег.
Как сделать: пошаговый порядок
- Определите период и возьмите согласованный P&L без смешивания начислений и кассовых операций.
- Выберите отправную точку: чистую прибыль или операционную прибыль. Запишите формулу рядом с отчётом.
- Добавьте только те статьи, которые действительно входят в выбранное определение.
- Разовые корректировки вынесите отдельно и объясните каждую суммой, датой и причиной.
- Сверьте EBITDA с денежным потоком: покажите изменение оборотного капитала, инвестиции, проценты и налоги.
- Сравнивайте динамику при неизменных правилах; если правило изменилось, пересчитайте историю.
Формула или логика расчёта
Упрощённая формула от чистой прибыли: EBITDA = чистая прибыль + налог на прибыль + чистые процентные расходы + амортизация. От операционной прибыли: EBITDA = EBIT + амортизация. В обоих случаях проверьте знаки и не добавляйте одну статью дважды.
Подробный пример с числами
Компания получила 12 млн рублей выручки. Операционные расходы без амортизации — 8 млн, амортизация — 0,8 млн. Операционная прибыль EBIT равна 3,2 млн. Добавляем амортизацию и получаем EBITDA 4 млн.
За тот же месяц клиенты задержали 1,1 млн оплаты, компания купила оборудование за 1,5 млн и выплатила 0,4 млн процентов. Поэтому денег на счёте могло стать меньше, хотя EBITDA выглядит уверенно.
Собственнику полезно увидеть мост: EBITDA 4 млн → минус рост дебиторки 1,1 млн → минус инвестиции 1,5 млн → минус проценты 0,4 млн → дальше налоги и прочие движения. Теперь цифра отвечает на вопрос об операционном результате, а не притворяется денежным остатком.
Если сравниваем две компании, отдельно проверяем аренду, капитализацию расходов и корректировки. Одинаковое название не гарантирует одинаковый состав.
Как объяснять EBITDA вместе с денежным потоком
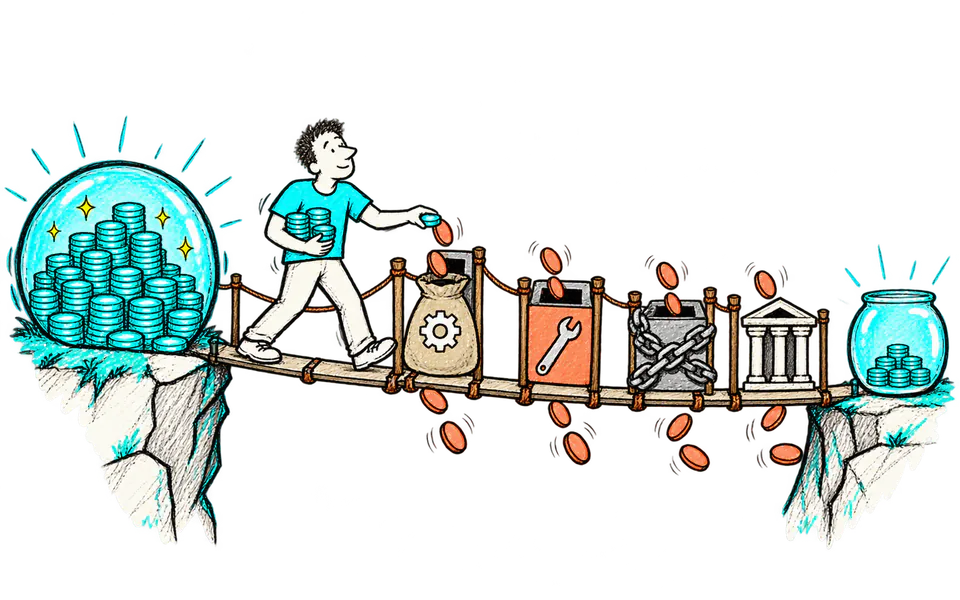
Начните с операционного результата и пройдите мост до денег. Из EBITDA вычитаются или добавляются изменения дебиторки, запасов и кредиторки. Затем учитываются налоги, проценты и капитальные затраты. Такой мост не превращает EBITDA в cash flow, а показывает, почему два показателя разошлись.
Допустим, EBITDA выросла на миллион. Если одновременно дебиторка выросла на 1,4 млн, операционный денежный поток может снизиться. Это не опровергает рост эффективности: возможно, продажи действительно выросли, но условия оплаты стали длиннее. Решение будет не «не верить EBITDA», а проверить кредитную политику и сбор денег.
Для капиталоёмкого бизнеса рядом показывайте поддерживающие инвестиции. Оборудование изнашивается даже тогда, когда амортизацию исключили из показателя. Если ежегодно нужно тратить 6 млн на замену, эта сумма должна участвовать в разговоре о доступных деньгах.
Сравнение по направлениям тоже требует правил. Центральные расходы, аренда и общие специалисты могут распределяться по-разному. Покажите EBITDA до распределения и после него или выберите один метод и не меняйте ради красивого результата.
При обсуждении adjusted EBITDA задайте три вопроса каждой корректировке: была ли операция реальной, повторится ли она и кто решил считать её разовой. Если «разовая реструктуризация» появляется третий год, возможно, она уже часть модели бизнеса.
Для управленческой панели я оставляю рядом четыре числа: EBITDA, операционный денежный поток, капитальные затраты и чистый долг. Вместе они дают объёмную картину. По отдельности каждое число умеет произвести впечатление.
Короткий чек-лист
- зафиксированная формула
- расшифровка амортизации
- список корректировок
- мост к оборотному капиталу
- капитальные затраты
- долг, проценты и график платежей
Как превратить расчёт в решение
Динамику EBITDA лучше показывать факторно. Разделите изменение на объём, цену, ассортимент, переменные расходы и постоянные расходы. Тогда рост с 4 до 5 млн перестанет быть просто зелёным числом и станет объяснимым результатом.
Сравнивая компании, нормализуйте аренду, капитализацию разработки и структуру отчётности. Даже в одной отрасли состав показателя различается. Внешняя EBITDA без примечаний — отправная точка для вопросов, а не готовый рейтинг.
Для бюджета используйте показатель вместе с коэффициентами покрытия. Сколько раз ожидаемая EBITDA покрывает проценты и обязательные платежи? Что произойдёт при снижении выручки на 10%? Сценарий важнее оптимистичной одной строки.
И обязательно сохраните сверку до чистой прибыли. Пользователь должен видеть, какие реальные расходы исключены. Прозрачность не делает показатель хуже — она делает его пригодным для решения.
Что должно быть зафиксировано
- факторное изменение
- единые корректировки
- сценарий снижения выручки
- покрытие платежей
- сверка до чистой прибыли
Рабочий план на четыре недели
Пилот нужен не ради ещё одного файла. За месяц команда должна получить воспроизводимый расчёт, увидеть ограничение и принять хотя бы одно решение. Объём специально небольшой: один сегмент, один процесс и один ответственный. Так результат можно проверить, а не объяснять масштабом.
- Неделя 1: закрепите формулу EBITDA и расшифруйте все статьи на одном закрытом месяце.
- Неделя 2: постройте мост до операционного денежного потока, процентов, налогов и инвестиций.
- Неделя 3: разложите изменение к прошлому периоду по объёму, цене, ассортименту и расходам.
- Неделя 4: согласуйте допустимые корректировки и добавьте показатель в панель только рядом с денежными ограничителями.
Перед стартом сохраните исходные значения, правила и дату. После каждого этапа записывайте не только итог, но и время команды, ручные действия и найденные ошибки. В конце сравните результат с исходной точкой и решите: расширяем подход, дорабатываем конкретное место или спокойно закрываем гипотезу. Любой из трёх ответов полезен, если он подтверждён данными.
Назначьте короткую встречу через неделю после пилота. На ней нужен один экран: что изменили, что получилось, где ограничение и какое действие приняли. Если ответ нельзя уместить на одном экране, скорее всего, пилот пытался решить слишком много задач одновременно.
Хороший пилот оставляет после себя рабочий артефакт: проверенную формулу, карту данных, правило процесса или прототип. Назначьте владельца и дату следующей проверки. Без этого даже удачный результат быстро становится презентацией, которую все помнят примерно, а повторить уже не могут (так себе наследство).
Сразу договоритесь о границе масштабирования. Запишите, какой результат считается достаточным, сколько ручной работы допустимо и что должно произойти, чтобы подключить следующий источник, отдел или сегмент. Это защищает от двух крайностей: бесконечного пилота без внедрения и слишком быстрого развёртывания сырого решения на всю компанию. Перед расширением повторите контрольный расчёт на новом участке и убедитесь, что правила не потеряли смысл.
И ещё: сохраните один неудачный пример. Он лучше общей инструкции показывает команде, где метод перестаёт работать, какое ограничение нужно проверить и почему автоматический вывод нельзя принимать без контекста.
Рядом с неудачным примером запишите способ ручной сверки и человека, который принимает решение в спорной ситуации. Тогда исключение не остановит весь процесс и не превратится в новую тайную формулу, известную одному сотруднику.
Ограничения и типичные ошибки
- EBITDA не учитывает потребность в оборотном капитале и капитальных затратах.
- Она не показывает график процентов, тела долга и налоговых платежей.
- Adjusted EBITDA нельзя принимать без расшифровки каждой корректировки.
- Отрицательная или положительная EBITDA сама по себе не объясняет модель бизнеса и стадию развития.
- Для управленческого сравнения закрепите одну формулу и пересчитайте прошлые периоды по тем же правилам.
Как мы используем это в работе
Я считаю EBITDA только рядом с мостом к деньгам. Сначала согласуем P&L, затем выделяем амортизацию, проценты и налоги. После этого показываем оборотный капитал, инвестиции и обслуживание долга.
Собственнику отдаём три ответа: как работает операционный контур, почему результат отличается от денег и какие платежи предстоят. Финансам — список статей и корректировок. Руководителям направлений — факторы, на которые они реально влияют.
Если EBITDA в отчёте есть, а объяснить её связь с деньгами никто не может, можно собрать короткий мост на ваших данных. Кнопка ниже — чтобы обсудить расчёт со мной.
Что сделать прямо сейчас
Возьмите последний P&L, посчитайте EBITDA от двух отправных точек и сверьте результат. Затем разложите разницу между EBITDA и изменением денег минимум на оборотный капитал, инвестиции, проценты и налоги.


