

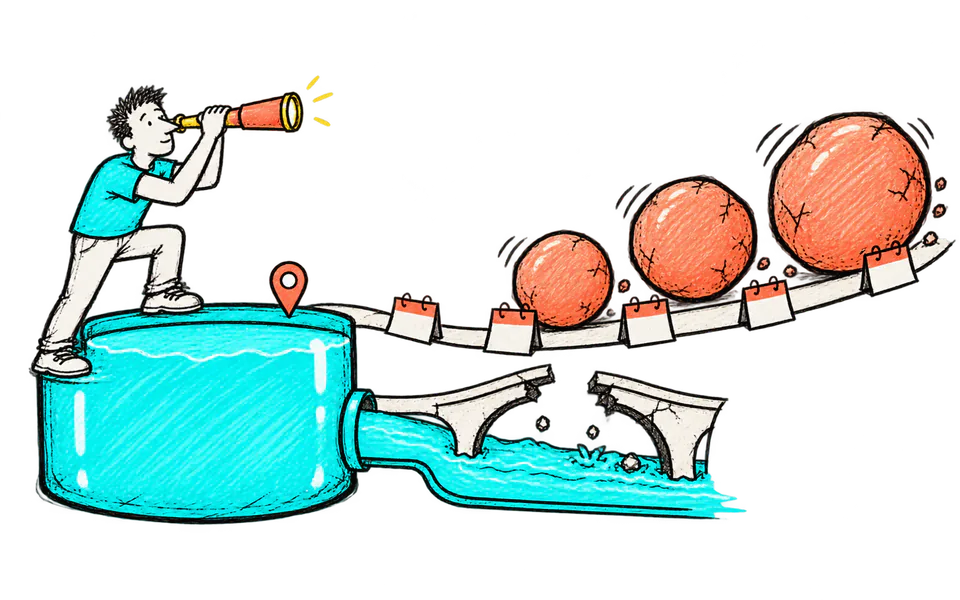
На счёте сейчас хватает денег. Значит, всё хорошо? Возможно. А через четыре дня придут зарплата, аренда и платёж поставщику. Клиент обещал оплатить «примерно тогда же» (календарь любит такие формулировки).
Платёжный календарь показывает деньги по датам. Благодаря ему собственник видит будущий остаток раньше, чем банк пришлёт очень честное число.
Что такое платёжный календарь
Платёжный календарь — это план поступлений и выплат на короткий период: неделю, месяц или несколько месяцев. В нём есть дата, сумма, назначение, статус и прогноз остатка денег.
Главный вопрос календаря: хватит ли денег на каждую дату. P&L может показывать прибыль за месяц, но не подскажет, будет ли нужная сумма во вторник утром.
Что должно быть в календаре
- начальный остаток по счетам и кассам;
- ожидаемые поступления с датой и вероятностью;
- обязательные и плановые выплаты;
- ответственный и статус платежа;
- остаток на конец каждого дня или недели.
Формула простая:
Конечный остаток = начальный остаток + поступления − выплаты.
Если остаток становится отрицательным, календарь заранее показывает кассовый разрыв. Это не повод включать сирену. Это время выбрать действие: ускорить оплату клиента, перенести необязательный расход, договориться с поставщиком или подготовить финансирование.
Как составить платёжный календарь
- Соберите реальные остатки на начало периода.
- Добавьте обязательные платежи из договоров, налогового календаря и зарплатного плана.
- Добавьте ожидаемые оплаты клиентов.
- Разделите подтверждённые и вероятные поступления.
- Посчитайте остаток после каждого дня.
- Назначьте человека, который обновляет факт и переносит даты.
Не подменяйте дату надеждой. Если клиент обычно платит через десять дней после срока, прогноз лучше строить по фактическому поведению, а обещание хранить отдельно.
Простой пример
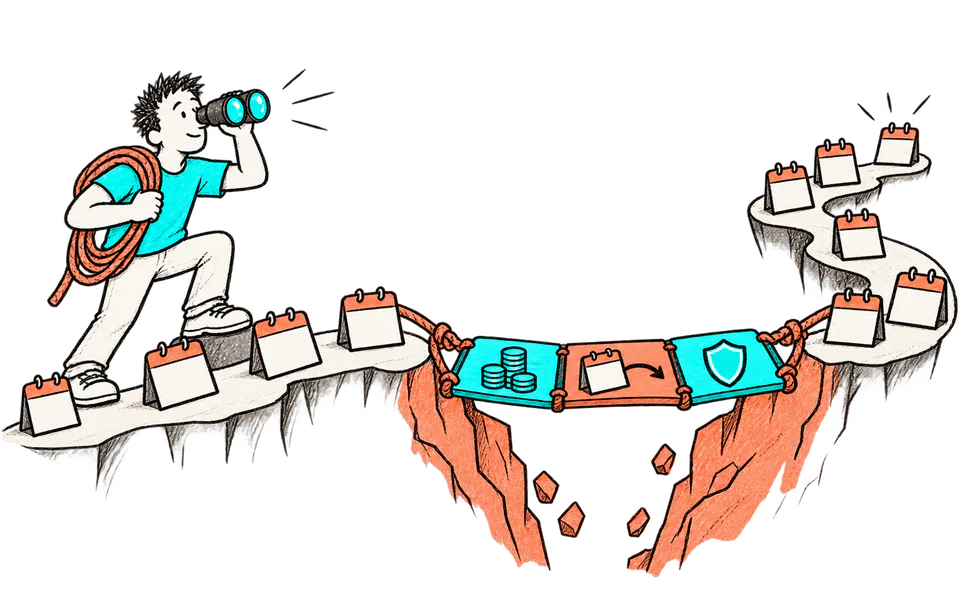
У компании 600 000 рублей. В понедельник ожидается 400 000 от клиента и 300 000 нужно заплатить поставщику. Остаток — 700 000.
В среду зарплата 500 000, а подтверждённых поступлений нет. Останется 200 000. В пятницу аренда 250 000 — появляется разрыв 50 000. Мы увидели его в понедельник и получили пять дней на решение.
Разделите поступления по уверенности
Обещание клиента, выставленный счёт и деньги в пути — не одно и то же. Поэтому я делю поступления минимум на три уровня:
- подтверждённые — дата согласована, документы готовы, вероятность высокая;
- ожидаемые — оплата вероятна, но дата может сдвинуться;
- возможные — сделка или счёт ещё не дошли до надёжного этапа.
Основной календарь лучше строить по подтверждённым поступлениям. Рядом можно показать базовый и оптимистичный сценарии. Тогда собственник видит не одну красивую линию, а диапазон будущего остатка.
Что делать, если денег на всё не хватает
До появления разрыва договоритесь о приоритетах платежей. Обычно отдельно отмечают обязательства перед сотрудниками и государством, платежи, без которых остановится работа, договорные обязательства и расходы, которые можно перенести.
Календарь не должен автоматически решать, кому не платить. Он должен показать дату, сумму и варианты заранее. Решение принимает ответственный человек с учётом договоров и последствий.
Для условного разрыва в 50 000 рублей варианты могут быть простыми: подтвердить более раннюю оплату клиента, разделить платёж поставщику или перенести необязательную закупку. Если разрыв повторяется каждую неделю, это уже не случайная дата — нужно смотреть маржу, условия оплаты и потребность в оборотном капитале.
Календарь должен постоянно двигаться
Хороший платёжный календарь — скользящий. Каждый день или неделю в него добавляется новый горизонт, а плановые строки заменяются фактом.
Полезно хранить причину переноса. Если клиент регулярно обещает понедельник, а платит в пятницу, история поможет строить более честный прогноз. Через несколько месяцев можно увидеть системные сдвиги по клиентам и статьям расходов.
Контрольные проверки
- начальный остаток совпадает с банком и кассой;
- один платёж не попал в календарь дважды;
- перенесённая строка не осталась на старой дате;
- факт оплаты закрыл плановую строку;
- видны владелец и время последнего обновления.
Как принимать новые заявки на оплату
Календарь быстро ломается, если расходы появляются в нём после фактической оплаты. Сделайте единый процесс заявки: сумма, дата, назначение, договор, приоритет и ответственный.
До согласования строка может быть плановой. После подтверждения получает дату платежа. После выгрузки банка закрывается фактом. Так видно не только движение денег, но и будущую очередь обязательств.
Для регулярных расходов создайте шаблоны. Зарплата, аренда, налоги и подписки не должны каждый месяц неожиданно возникать из кустов.
Что смотреть собственнику
Минимальный экран: остаток сегодня, минимальный прогнозный остаток, дата возможного разрыва, крупные поступления с риском и платежи, по которым требуется решение. Детальный реестр остаётся у финансовой команды.
Почему удобно смотреть 13 недель
Месяц хорошо подходит для оперативных платежей, но может скрыть крупную выплату в начале следующего месяца. Горизонт 13 недель захватывает квартал и при этом остаётся достаточно подробным.
Первые две недели можно вести по дням, дальше — по неделям. Чем дальше дата, тем меньше точность, и это нормально. Ближайшие платежи подтверждаются документами, дальние строятся по договорам, графикам и рабочему прогнозу.
Проверяйте точность прогноза
Каждую неделю сравнивайте прошлый прогноз с фактом. Для отдельного дня формула простая:
Ошибка прогноза = факт − прогноз.
Условный пример: ожидали поступления 2 миллиона рублей, пришло 1,6 миллиона. Ошибка — −400 000. Если такое повторяется у одного типа клиентов, будущие поступления стоит переводить в менее уверенный сценарий или сдвигать по реальной истории.
Смотрите ошибки отдельно по поступлениям и выплатам. Они могут случайно компенсировать друг друга, и общий остаток будет выглядеть точным, хотя обе стороны прогноза живут своей жизнью.
Несколько счетов и валют
Сначала ведите остатки по каждому реальному счёту, потом собирайте общий итог. Деньги на депозите или счёте с ограничением нельзя автоматически считать доступными для зарплаты завтра.
Если есть валютные платежи, храните сумму и валюту операции отдельно, а рублёвый эквивалент считайте по зафиксированному правилу. Добавьте небольшой сценарий изменения курса для крупных обязательств. Здесь цель не угадать курс, а заранее увидеть диапазон денег.
Правила согласования платежей
Для каждой заявки нужны сумма, дата, назначение, договор или счёт, центр ответственности и приоритет. Заявка попадает в календарь до оплаты, а не после неё. Срочный платёж получает причину срочности.
Я также отделяю обязательные платежи от переносимых и инвестиционных. Если прогнозный остаток становится отрицательным, собственник видит варианты заранее: ускорить конкретное поступление, перенести согласованный расход, использовать резерв или пересобрать условия. Календарь не принимает решение сам, зато приносит его вовремя.
Пример кассового решения на неделю
Условно в понедельник на счетах 1,2 миллиона рублей. За неделю ожидаются подтверждённые поступления 800 000 и вероятные ещё 500 000. Обязательные выплаты — зарплата 900 000, налоги 350 000 и поставщик 600 000. Переносимые расходы — реклама 200 000.
Если считать только подтверждённые деньги, к концу недели получится:
1 200 000 + 800 000 − 900 000 − 350 000 − 600 000 − 200 000 = −50 000 рублей.
В базовом сценарии с вероятным поступлением остаток станет 450 000. Но тратить эти деньги заранее опасно: поступление ещё не подтверждено. Поэтому собственник может перенести часть рекламы, договориться о разделении платежа поставщику или получить точную дату от клиента.
Когда поступление подтверждается, календарь обновляется и решение можно вернуть. Важно сохранить историю: что перенесли, почему и на какую дату. Иначе через неделю старый платёж снова появится как сюрприз (хотя он старался).
Где календарь не спасёт сам
Он не исправляет убыточную модель, хроническую просрочку клиентов или отсутствие правил закупки. Если дефицит повторяется каждый месяц, нужно смотреть P&L, оборотный капитал и условия договоров.
Ещё одна ошибка — считать кредитный лимит деньгами на счёте. Заём может быть резервом сценария, но рядом должны стоять стоимость, срок и условие использования. Так решение остаётся финансовым, а не просто технической возможностью провести платёж.
Как мы ведём платёжный календарь в работе
Я сначала уточняю у собственника минимальный безопасный остаток и приоритеты платежей. Потом мы соединяем банк, договоры, счета и план продаж. Для каждого поступления ставим дату и уровень уверенности.
Финансы получают ежедневный список изменений. Продажи — клиентов, чья оплата влияет на ближайший остаток. Собственник видит не только разрыв, но и несколько спокойных вариантов, что с ним сделать.
Если будущий остаток пока считается мысленно, можно собрать первый платёжный календарь на ближайшие четыре недели. Кнопка ниже — чтобы обсудить его со мной.


