

У компании прибыльный месяц. Продажи идут, менеджеры бодры, отчёт выглядит прилично. А в среду бухгалтер пишет: в пятницу зарплата, поставщик ждёт оплату, денег на всё сразу не хватает. Знакомый фокус? Прибыль есть, а деньги живут по своему расписанию.
Прогноз денежного потока нужен как раз для этого расписания. Он заранее показывает, когда и сколько денег придёт, когда уйдёт и какой остаток останется. Не чтобы угадать будущее до рубля. Чтобы успеть принять решение до пятницы.
Что получите после чтения
Поймёте, что такое прогноз денежного потока, соберёте его по неделям и заранее увидите момент, когда бизнесу может не хватить денег. Без сложных слов ради сложных слов: сначала смысл, потом расчёт и действие.
Что это такое простыми словами
Cash flow forecast — это таблица будущих поступлений и выплат по датам или периодам. В ней есть начальный остаток, ожидаемые входящие деньги, обязательные и планируемые расходы, а затем расчёт конечного остатка.
Отчёт ДДС смотрит назад: что уже произошло. Платёжный календарь обычно управляет согласованными платежами на коротком горизонте. Прогноз cash flow смотрит шире: включает ожидаемые продажи, сроки оплаты, налоги, закупки, зарплату, кредиты и несколько сценариев.
Как люди называют эту задачу
На практике спрашивают «прогноз денежного потока». Ещё спрашивают «как спрогнозировать денежный поток». Ещё спрашивают «cash flow forecast что это». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «прогноз поступлений и платежей». Ещё спрашивают «прогноз остатка денежных средств». Ещё спрашивают «модель денежного потока». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «прогноз cash flow пример». Ещё спрашивают «горизонт прогноза денежного потока». Ещё спрашивают «сценарный прогноз денежных потоков». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
Зачем это бизнесу
Собственник видит не абстрактную «нехватку когда-нибудь», а конкретную неделю и размер разрыва. Значит, можно заранее перенести некритичный платёж, ускорить дебиторку, изменить закупку или подготовить кредитную линию.
Маркетингу прогноз задаёт безопасный предел расходов. Если кампания окупается за три месяца, а деньги на рекламу нужны сегодня, решение нельзя принимать только по ROMI. Денежный поток добавляет в разговор время. И время тут иногда важнее красивого процента.
Главная польза появляется не в момент расчёта, а когда цифра меняет решение. Поэтому рядом с показателем сразу записываем владельца, частоту обновления и действие при отклонении. Иначе получится ещё одна умная ячейка — коллекция у нас и так большая.
Как сделать: пошаговый порядок
- Зафиксируйте начальный остаток по всем рабочим счетам и кассам.
- Выберите горизонт: для оперативного управления обычно удобно 13 недель, для стратегии — месяцы до конца года.
- Поставьте поступления по ожидаемым датам оплаты, учитывая отсрочки и вероятность сделки.
- Разнесите выплаты: зарплата, налоги, аренда, поставщики, кредиты, маркетинг, инвестиции.
- Отделите обязательные платежи от тех, которые можно сдвинуть.
- Соберите базовый, осторожный и сильный сценарии.
- Раз в неделю заменяйте прогноз фактом и разбирайте крупнейшие отклонения.
После первого прохода не автоматизируйте всё сразу. Возьмите один закрытый период, пройдите расчёт вручную и сверьте каждую крупную сумму с источником. Только стабильное правило стоит переносить в дашборд.
Формула или логика расчёта
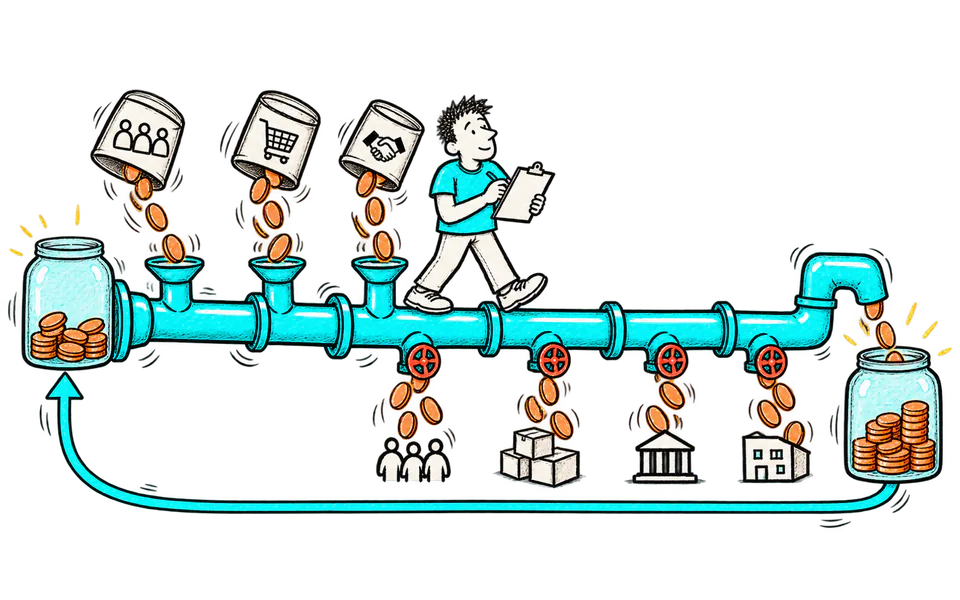
Конечный остаток периода = начальный остаток + поступления − выплаты. Он становится начальным остатком следующего периода. Для сценария меняются не все цифры сразу, а конкретные допущения: срок оплаты клиентов, объём продаж, дата закупки, курс или рекламный бюджет.
Рядом с формулой сохраните единицы, период и состав показателя. Если один отдел считает с НДС, другой без НДС, а третий пока не решил, математически точный результат всё равно не станет общим.
Подробный пример с числами
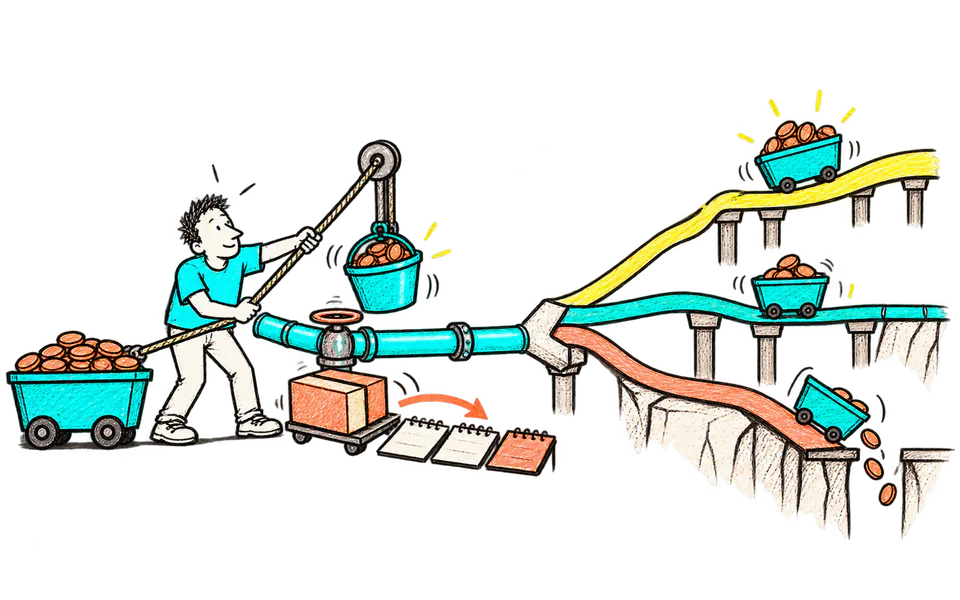
На старте недели у компании 1,2 млн ₽. Ожидаются оплаты на 2,4 млн ₽: 1,6 млн по подписанным актам и 800 тысяч по сделкам, которые ещё не закрыты. Выплаты — 3,1 млн ₽.
Если поставить все поступления как гарантированные, конечный остаток составит 500 тысяч ₽. Но исторически только 60% незакрытых сделок оплачиваются в нужную неделю. Значит, в базовом сценарии от 800 тысяч оставляем 480 тысяч.
Получаем 1,2 + 1,6 + 0,48 − 3,1 = 180 тысяч ₽. В осторожном сценарии два клиента задерживают ещё 400 тысяч, и остаток становится минус 220 тысяч ₽.
Мы не ждём, пока минус случится. С собственником договариваемся: 300 тысяч некритичной закупки переносим, менеджеры заранее подтверждают даты оплат, а маркетингу не увеличиваем лимит до поступления денег. Бизнес не стал менее прибыльным. Он просто перестал удивляться календарю.
Объяснение результата важнее последней цифры. Мы всегда отвечаем на три вопроса: почему она такая, насколько ей можно доверять и что конкретно команда сделает дальше.
Как проверить данные до автоматизации
Для первой проверки «Прогноз денежного потока: как заранее увидеть остаток денег» не нужен идеальный контур данных. Достаточно выбрать один завершённый период, сохранить исходную выгрузку и собрать расчёт рядом с ней (да, сначала руками). Так любое число можно пройти назад до строки источника, а спор о методике не превращается в обмен воспоминаниями.
Сделайте две сверки. Первая — арифметическая: сходятся ли суммы, знаки и единицы. Вторая — деловая: узнаёт ли владелец процесса получившуюся картину. Если формула говорит одно, а команда видит другое, не выбирайте победителя сразу. Найдите конкретные записи, на которых расходятся определения.
Для контроля возьмите пять крупных и пять случайных объектов. Крупные быстро находят денежные ошибки, случайные — системные. Отдельно проверьте пограничные даты, возвраты, отмены и ручные корректировки. Именно там обычно живут самые изобретательные сюрпризы (таблицы тоже умеют быть творческими).
Сохраните словарь рядом с результатом: что входит в показатель, что исключено, какая дата используется и кто подтверждает правило. Когда через месяц к расчёту подключится новый человек, ему не придётся угадывать логику по цвету ячеек.
Автоматизацию запускайте после двух одинаково собранных периодов. Контрольная сумма, число строк, свежесть источника и список пропусков должны проверяться каждый раз. Тогда дашборд экономит время. До этого он просто быстрее показывает непроверенную цифру.
Как читать динамику
Одна точка отвечает на вопрос «что сейчас». Для управления нужна динамика. Сравнивайте показатель с прошлым периодом, планом и сопоставимой группой. Если бизнес сезонный, соседний месяц может быть плохим ориентиром — используйте тот же сезон и объясняйте крупные изменения.
Не останавливайтесь на среднем. Разрежьте результат хотя бы по продукту, клиентскому сегменту или каналу. Общая цифра способна стоять на месте, пока одна часть бизнеса растёт, а другая уменьшается (и среднее очень спокойно это переживёт). Решение принимается внутри сегмента, поэтому и диагноз нужен там же.
Заранее задайте коридор нормального движения. Внутри него команда наблюдает, за пределами — пересчитывает допущение и действует. Порог должен опираться на экономический эффект, а не на желание покрасить ячейку в красный. Если изменение ничего не меняет в решении, возможно, ему не нужен отдельный сигнал.
Что проверить глубже
Делите входящие деньги по степени уверенности. Подписанный акт с подтверждённой датой, обычная дебиторка и продажа из будущего потока — три разных качества прогноза.
Сезонность считайте по сопоставимым неделям или месяцам. Декабрь нельзя спокойно умножить на январь: праздники в такой формуле обязательно найдут способ пошутить первыми.
Отдельно храните допущения. Если менеджер перенёс сделку, должно быть видно, кто, когда и почему изменил дату. Тогда ошибка прогноза превращается в материал для улучшения процесса.
Мини-проверка перед решением
- Период и границы расчёта зафиксированы
- Источник каждой крупной цифры известен
- Среднее дополнено сегментами или распределением
- Ограничение метода написано рядом с выводом
- Следующее действие имеет владельца и срок
Как превратить расчёт в решение
На встрече показываем не всю таблицу, а три вещи: минимальный остаток, дату минимума и причины изменения относительно прошлой версии.
Если разрыв создаёт дебиторка, действие получает отдел продаж. Если закупка — закупки. Если маркетинг с длинной окупаемостью — вместе решаем, какой темп роста выдерживает касса.
После решения сохраняем исходную версию. Через один полный цикл сравниваем ожидание с фактом и отдельно разбираем ошибку данных, допущения и исполнения. Без охоты на виноватых — нам нужен способ считать лучше в следующий раз.
Ограничения и типичные ошибки
- Не ставить план продаж в поступления без вероятности и задержки.
- Не смешивать НДС, переводы между счетами и реальный операционный поток.
- Не обновлять только итог: причина изменения важнее новой цифры.
- Не считать один сценарий единственной правдой.
- Не путать прибыль с денежным остатком.
Ошибка не означает, что показатель бесполезен. Она показывает границу. Если граница известна, расчёт остаётся рабочим инструментом, а не обещанием точности до последней копейки.
Как мы используем это в работе
Я начинаю с разговора с собственником: какие платежи нельзя переносить и какой минимальный остаток даёт спокойствие. Затем берём банк, дебиторку, договоры и план продаж. Сводим их по неделям, а не по красивым месяцам.
После первой версии идём к маркетологу и продажам. Маркетолог видит допустимый лимит и срок возврата денег, продажи — клиентов, чьи даты оплаты влияют на кассу. Через четыре недели сравниваем прогноз с фактом и меняем правила, а не подрисовываем историю.
Если хотите собрать такой прогноз на своих данных, кнопка ниже. Начнём с одного горизонта и трёх главных источников — без финансового космолёта.
Рабочий план на четыре недели
- Неделя 1: договориться об определениях, источниках и одном решении
- Неделя 2: собрать ручной расчёт и контрольную выборку
- Неделя 3: передать показатели владельцам процесса и проверить действие
- Неделя 4: сравнить прогноз с фактом, исправить правила и только затем автоматизировать
На выходе должен остаться не отчёт ради отчёта, а повторяемый процесс: данные, формула, владелец, решение и дата следующей проверки. Вот тогда аналитика начинает работать.
Что сделать прямо сейчас
Сегодня возьмите ближайшие восемь недель. Поставьте начальный остаток, десять крупнейших поступлений и десять крупнейших выплат. Найдите самую низкую точку и назначьте действие до даты, когда она наступит.


