

На счёте сегодня 2 млн рублей. Выглядит спокойно.
Через пять дней нужно выдать 1,2 млн зарплаты. Ещё 700 тысяч уйдёт поставщику. Аренда — 300 тысяч. Клиент обещал оплату на следующей неделе.
Вот он — кассовый разрыв. Не катастрофа. Просто в конкретный день платежей больше, чем денег на счете.
Что такое кассовый разрыв
Кассовый разрыв — это временная нехватка денег для обязательных платежей. Бизнес может быть прибыльным, клиенты — надёжными, а денег в нужную дату всё равно не хватит.
Причина — в календаре. Оплата от клиента придёт 20-го, а зарплату нужно платить 10-го. Десять дней деньги как бы есть, но пользоваться ими нельзя.
Как увидеть разрыв заранее
Нужен платёжный календарь. В нём каждый день считается по простой логике:
Остаток на утро + поступления − платежи = остаток на вечер.
Если остаток уходит ниже нуля, мы видим дату, сумму и длину разрыва. И вот теперь с ним можно работать.
Я разделяю поступления на три группы:
- уже на счёте;
- подтверждены договором или счётом;
- ожидаются, но ещё не подтверждены.
Последнюю группу лучше считать осторожно. «Клиент вроде обещал» — это пока не деньги.
Что делать, если разрыв уже виден
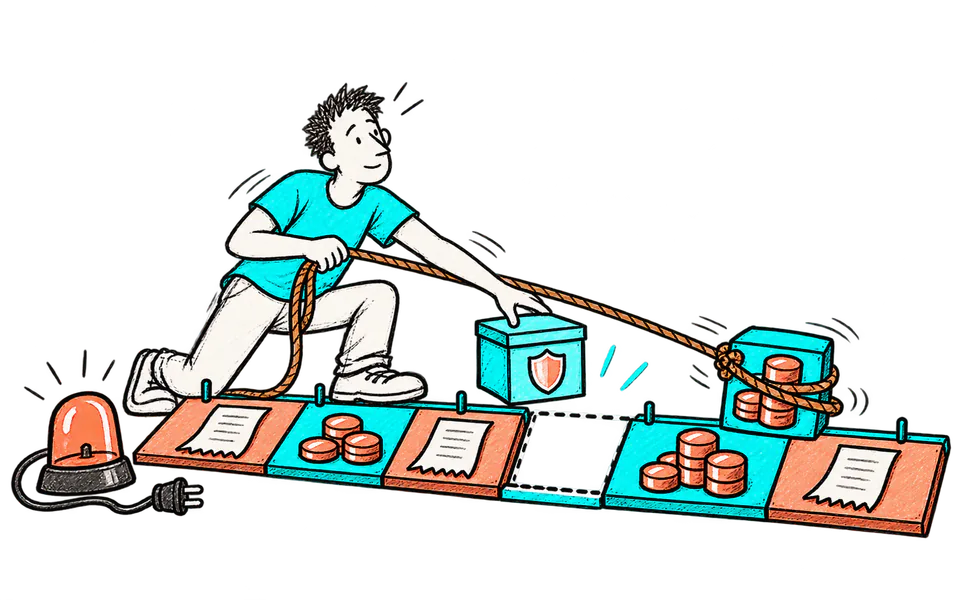
Паника в платёжный календарь не загружается. Зато загружаются варианты:
- ускорить сбор дебиторской задолженности;
- попросить частичную предоплату;
- согласовать другую дату некритичного платежа;
- использовать резерв или заранее согласованную кредитную линию.
Какой вариант подходит, решает собственник. Календарь даёт ему время и цифру.
Кассовый разрыв простыми словами
Кассовый разрыв возникает, когда в конкретную дату обязательных выплат больше, чем доступных денег и подтверждённых поступлений. Бизнес может быть прибыльным по итогам месяца, но не иметь нужной суммы во вторник утром.
Поэтому разрыв ищут не в P&L, а в календаре движения денег. Формула для каждой даты:
Остаток на конец = остаток на начало + поступления − выплаты.
Почему появляется разрыв
- клиенты платят позже, чем компания рассчитывается с командой и поставщиками;
- закупка или налог приходится на одну крупную дату;
- продажи растут, а деньги застревают в дебиторке или запасах;
- поступления в прогнозе считались гарантированными без подтверждения;
- разовые расходы не попали в календарь заранее;
- бизнес регулярно тратит больше, чем зарабатывает.
Последний случай уже не временный разрыв, а проблема экономики. Кредит может перенести дату, но не исправит отрицательную маржу.
Соберите прогноз на 13 недель
Первые две недели удобно вести по дням, дальше — по неделям. Горизонт в квартал помогает увидеть налоги, зарплату и крупные закупки, которые спрятались за границей текущего месяца.
- Соберите реальные остатки по доступным счетам.
- Разнесите обязательные выплаты по датам.
- Добавьте поступления из договоров и счетов.
- Разделите их на подтверждённые, вероятные и гипотезы.
- Посчитайте остаток после каждого дня.
- Отметьте минимальный безопасный остаток.
- Назначьте действия до даты отрицательного значения.
Подробный пример
Условно в понедельник на счетах 900 000 рублей. Во вторник ожидается подтверждённая оплата 400 000, в пятницу — вероятная оплата 700 000. Выплаты: зарплата 800 000 в среду, налог 250 000 в четверг и поставщик 600 000 в пятницу.
Без вероятной оплаты пятничный остаток равен:
900 000 + 400 000 − 800 000 − 250 000 − 600 000 = −350 000 рублей.
Если 700 000 придут вовремя, остаток станет 350 000. Но платить обязательства на основании вероятности опасно. Разрыв по подтверждённому сценарию — 350 000, и решение нужно принять до среды.
Финансы уточняют дату клиента. Поставщик соглашается получить 300 000 сейчас и 300 000 через неделю. Тогда минимальный остаток не уходит ниже −50 000, а после оплаты клиента становится положительным. Календарь дал время договориться, а не создал деньги из клетки Excel.
Три сценария
Осторожный включает только деньги с высокой уверенностью. Базовый учитывает обычную историю оплаты. Сильный добавляет поступления, для которых ещё требуется действие.
Каждая сумма получает источник уверенности: подписанный акт, обещание клиента, стадия договора или простая гипотеза продаж. Цвет не заменяет комментарий.
Как расставить приоритеты
Сначала защищают обязательства, остановка которых создаёт большой риск: зарплату, налоги, критичных поставщиков и непрерывность работы. Затем оценивают переносимые и инвестиционные платежи.
Приоритет не означает «не платить». Он определяет, с кем заранее согласовать другую дату. Молчаливый перенос разрушает отношения быстрее самого разрыва.
Какие действия доступны
- ускорить конкретную дебиторскую оплату;
- разделить или перенести согласованный платёж;
- изменить график закупки;
- использовать заранее согласованный резерв;
- пересобрать условия предоплаты;
- остановить необязательный расход.
Ограничения и ошибки
Не считайте кредитный лимит деньгами на счёте без стоимости и условий. Не смешивайте доступные деньги с депозитом или заблокированной суммой. Не переносите просроченное поступление каждую неделю без изменения вероятности.
Я начинаю с четырёх недель, сверяю банк и договоры, затем расширяю горизонт. Продажи получают список критичных поступлений, финансы — платежи и сценарии, собственник — дату и размер разрыва. Следующее действие: соберите ежедневный остаток ближайших двух недель только по подтверждённым суммам.
Проверяйте точность прогноза
Каждую неделю сравнивайте прошлую версию с фактом. Отдельно по поступлениям и выплатам:
Ошибка прогноза = факт − прогноз.
Условно ожидали 2 миллиона поступлений, пришло 1,6. Ошибка −400 000. Выплаты прогнозировали 1,5 миллиона, фактически заплатили 1,3. Общий остаток отклонился всего на −200 000, но обе стороны прогноза были неточными. Случайная компенсация не должна создавать уверенность.
Если конкретный клиент постоянно платит на десять дней позже, будущие суммы сдвигаются по истории. Если отдел регулярно приносит платежи в последний момент, меняется процесс заявок.
Календарь должен двигаться
Прошедшие даты заменяются фактом, новые недели добавляются в конец. Изменение не стирает прошлый прогноз: сохраняйте версии, чтобы видеть, когда команда узнала о разрыве.
Каждый новый платёж получает сумму, дату, назначение, приоритет, документ и владельца. Заявка после оплаты бесполезна для прогноза — она уже стала историей.
Несколько счетов и валют
Сначала считайте остаток по каждому реальному счёту. Деньги на депозите, специальном счёте или в другой компании группы могут быть недоступны для текущего платежа.
Валютные операции храните в исходной валюте и рублёвом эквиваленте по записанному правилу. Для крупных платежей посчитайте диапазон курса. Задача не угадать рынок, а понять запас денег.
Разрыв — симптом или разовая дата
Если дефицит появился из-за одного переноса и дальше остаток восстанавливается, достаточно оперативного решения. Если отрицательный остаток повторяется каждый месяц, смотрите маржу, постоянные расходы, дебиторку и запасы.
Финансирование закрывает дату, но добавляет стоимость. Перед кредитом покажите, из какого будущего потока он будет возвращён.
Как принимать новые платежи
Заявка на оплату должна появляться в календаре до согласования. В ней нужны сумма, дата, назначение, договор или счёт, подразделение, приоритет и ответственный.
Если сотрудник просит оплатить «сегодня до обеда», он указывает причину срочности и последствие переноса. Так срочные платежи становятся видимым процессом, а не ежедневным сюрпризом.
После согласования дата фиксируется. Если платёж перенесли, сохраняется новая дата и причина. Нельзя просто удалить строку: обязательство вернётся позже, обычно в самый бодрый момент.
Что смотреть собственнику
На одном экране достаточно начального остатка, минимального остатка по сценарию, крупнейших поступлений и выплат, суммы неподтверждённых денег и ближайшей даты риска.
Рядом показывается решение: кому позвонить, какой платёж согласовать, какой резерв доступен. Календарь полезен не количеством строк, а временем, которое он оставляет до проблемы.
Раз в неделю собственник подтверждает базовый сценарий и минимальный остаток. Это короткая рабочая встреча про конкретные решения, а не чтение каждой строки вслух.
Как мы собираем прогноз
Я начинаю с остатков по счетам. Затем мы подтягиваем платежи из банка, плановые расходы и ожидаемые оплаты из CRM или реестра счетов.
С собственником мы отдельно фиксируем минимальный остаток. Нуль на счёте — плохой сигнал. Но и 300 тысяч могут быть низким остатком, если ежедневные платежи выше.
Потом ставим три сценария: базовый, осторожный и оптимистичный. В работе особенно полезен осторожный. Он показывает, что будет, если пара оплат придёт позже.
Если сейчас виден только остаток на счёте, мы можем собрать платёжный календарь и показать разрыв до его появления. Ниже можно написать мне.


