

Поймёте разницу методов ДДС, сможете собрать прямой отчёт по платежам и объяснить, почему прибыль не равна деньгам через косвенный метод.
Сейчас разберём смысл, формулу и пример. Без лишней торжественности: показатель нужен для решения, а не для коллекции KPI.
Что это значит простыми словами
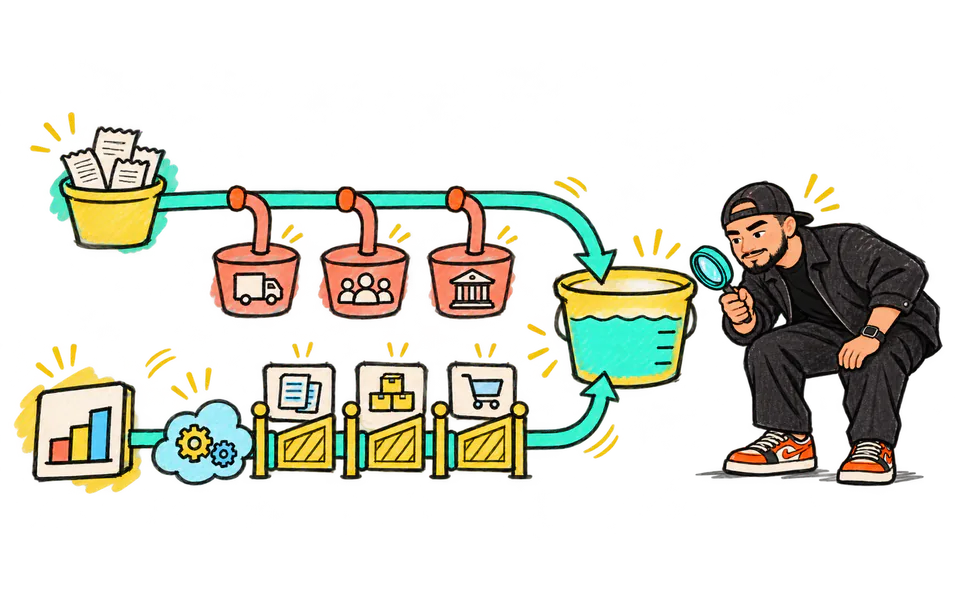
Прямой метод показывает крупные классы денежных поступлений и выплат: от клиентов, поставщикам, сотрудникам и бюджету. Косвенный начинается с прибыли и корректирует её на неденежные статьи и изменение оборотного капитала. Итог операционного потока при корректной методике должен согласоваться.
Польза появляется, когда результат связан с процессом и ответственным. Тогда можно спокойно проверить причину и выбрать действие.
Формула и границы расчёта
Прямой операционный поток = денежные поступления от основной деятельности − операционные выплаты. Косвенный поток = прибыль по выбранной базе + неденежные расходы и доходы ± изменения запасов, дебиторки, кредиторки и другие корректировки, относящиеся к операционной деятельности.
Запишите рядом период, состав статей, исключения и источник. Эта короткая подпись сильно сокращает споры о цифрах.
Подробный пример с числами
Прибыль до корректировок — 12 млн рублей. Амортизация 3 млн не была выплатой, добавляем её. Дебиторка выросла на 5 млн — часть выручки ещё не получена, вычитаем. Запасы выросли на 2 млн — деньги ушли в товар, вычитаем. Кредиторка выросла на 1,5 млн — часть закупок ещё не оплачена, добавляем. Операционный поток по косвенному методу равен 9,5 млн рублей. Прямой отчёт должен привести к той же сумме через реальные платежи.
Прямой метод удобнее для управления платежами и прогноза кассы. Косвенный хорошо объясняет разрыв между прибылью и деньгами. Для внутренней аналитики полезно иметь оба представления из одной модели, а не два отчёта с разными классификаторами.
Итог отвечает на вопрос «сколько». Для вопроса «почему» нужна детализация по факторам, из которых сложилось изменение.
Что проверить в исходных данных
Сначала сверяйте начальный остаток, все денежные счета и конечный остаток. Затем уберите внутренние переводы, разнесите инвестиционные и финансовые платежи и только после этого собирайте операционный поток. В косвенном мостике каждая корректировка должна вести к балансовой статье.
Как превратить показатель в решение
Я собираю основу на транзакциях: каждая выплата получает статью, контрагента, проект и вид деятельности. Это даёт прямой ДДС. Затем строю мостик от операционной прибыли к деньгам, используя изменения балансовых статей. Если итог не сходится, ищем незакрытую классификацию, дату или неденежную операцию. Например, покупка оборудования в долг увеличит актив и обязательство, но не создаст денежный поток до оплаты. В управленческом контуре прямой метод отвечает «куда ушли деньги», косвенный — «почему прибыль не осталась на счёте». Вместе они помогают договориться собственнику, бухгалтерии и финансам, потому что каждая сторона получает привычный маршрут к одному результату.
Как посчитать на своих данных
1. Закрепите виды деятельности и статьи платежей.
Определите источник, владельца и дату обновления. Так расчёт можно повторить и проверить.
2. Соберите прямой поток по банковским операциям.
Сравнивайте одинаковые периоды и один периметр. Иначе точная формула даст случайный вывод.
3. Выберите базу прибыли для косвенного метода.
Храните исходные значения рядом с итогом. Причина изменения важнее одного процента.
4. Добавьте неденежные и балансовые корректировки.
Проверьте распределение по продуктам, подразделениям или ролям: среднее часто прячет главное.
5. Сверьте оба результата и остатки денег.
Назначьте действие, срок и критерий повторной проверки. Без этого показатель остаётся наблюдением.
Ограничения и типичные ошибки
- Смешивать операционные и инвестиционные платежи.
- Считать рост дебиторки притоком денег.
- Дважды учитывать амортизацию или CAPEX.
- Оставлять внутренние переводы в консолидированном потоке.
Отдельно проверьте качество исходных данных. Пропущенные события и изменения задним числом умеют улучшать отчёт без единого улучшения в бизнесе (ненадолго).
Как я использую показатель в работе
В ФАНалитике я сначала добиваюсь воспроизводимой классификации платежей. Потом связываю её с P&L и балансом. Если собственник видит прибыль, но не деньги, открываем мостик и показываем вклад запасов, дебиторки, кредиторки и налогов. Разговор быстро становится предметным.
В регулярном отчёте оставляю факт, прошлый период, план и короткое объяснение. Детализация идёт до уровня, где есть владелец и возможное действие.
Как контролировать дальше
Заранее определите частоту и порог проверки. Порог — не автоматический приговор, а повод открыть детали. После изменения сохраните дату действия и сравните следующий сопоставимый период.
Если методика поменялась, поставьте отметку и пересчитайте историю, когда это возможно. Два разных расчёта нельзя молча склеивать в один красивый график.
Что сделать прямо сейчас
Соберите операционный поток за последний месяц двумя методами и разберите каждую несошедшуюся сумму до первичного события.
Если нужно связать источники, расчёт и управленческий процесс, мы в ФАНалитике начинаем именно с этого: одна метрика, одно решение и понятная проверка результата.


