

Поймёте смысл фондоотдачи, рассчитаете её на средних основных средствах и увидите, где оборудование создаёт результат, а где ждёт загрузки.
Сейчас разберём смысл, формулу и пример. Без лишней торжественности: показатель нужен для решения, а не для коллекции KPI.
Что это значит простыми словами
Фондоотдача показывает, сколько рублей выручки приходится на один рубль средней стоимости основных средств. Это частный показатель использования долгосрочной материальной базы. Он не равен загрузке оборудования и не показывает прибыль, поэтому рядом нужны мощность, маржа и денежный поток.
Польза появляется, когда результат связан с процессом и ответственным. Тогда можно спокойно проверить причину и выбрать действие.
Формула и границы расчёта
Фондоотдача = выручка за период ÷ средняя балансовая стоимость основных средств. Среднее значение можно взять как начало плюс конец, делённые на два. При крупных вводах и выбытиях лучше использовать среднемесячные остатки и отдельно показать активы, ещё не вышедшие на рабочий режим.
Запишите рядом период, состав статей, исключения и источник. Эта короткая подпись сильно сокращает споры о цифрах.
Подробный пример с числами
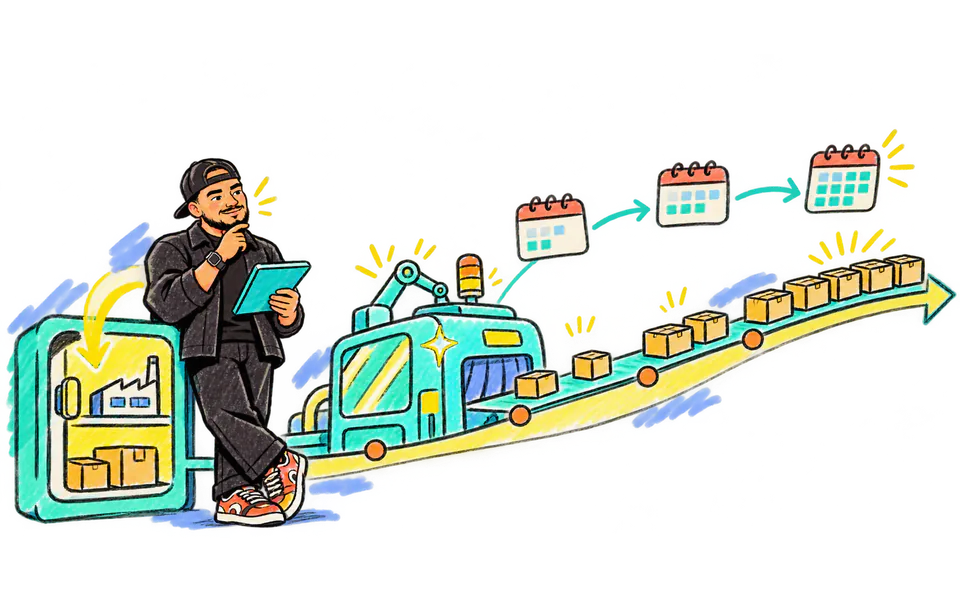
Выручка завода — 300 млн рублей. Основные средства на начало года — 100 млн, на конец — 140 млн, среднее — 120 млн. Фондоотдача равна 2,5 рубля выручки на рубль средств. Годом ранее было 2,8. Снижение связано с новой линией за 40 млн, которая работала только три месяца. Если её исключить до даты запуска, показатель старого контура не ухудшился.
Снижение не всегда плохо: инвестиции входят в актив раньше полного объёма продаж. Но у проекта должен быть план загрузки. Сравнивайте компании с похожей учётной и арендной моделью; амортизация и переоценка могут менять знаменатель без изменения физической мощности.
Итог отвечает на вопрос «сколько». Для вопроса «почему» нужна детализация по факторам, из которых сложилось изменение.
Что проверить в исходных данных
Сверьте реестр основных средств с датами ввода, выбытия, консервации и аренды. Выручка и активы должны относиться к одному бизнес-периметру. Для управленческого анализа храните первоначальную, остаточную и восстановительную оценку отдельно, не смешивая их в одной динамике.
Как превратить показатель в решение
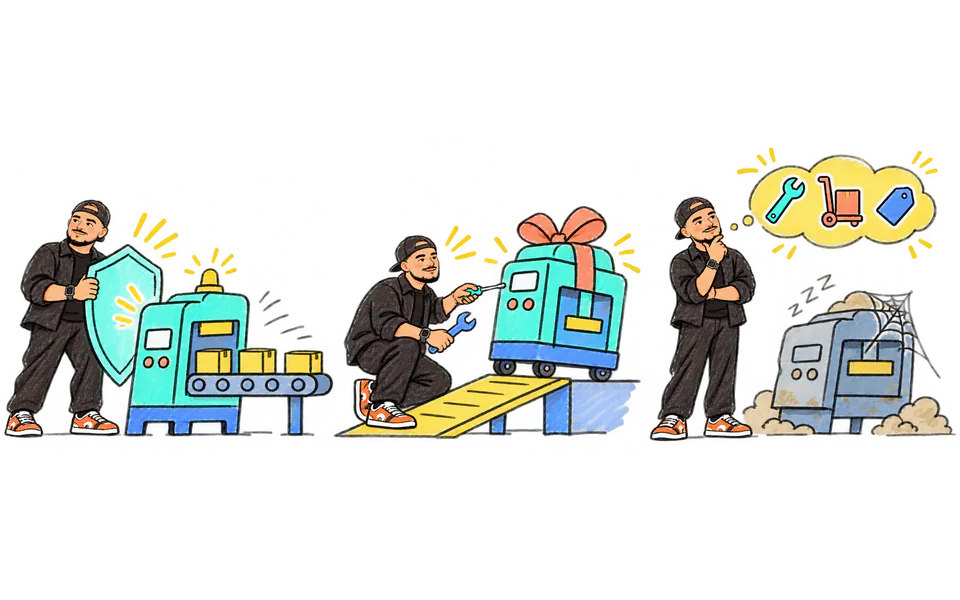
Я делю основные средства на работающие, вводимые и простаивающие. По работающим добавляю загрузку, выпуск и маржу. По новым — дату ввода, план выхода на мощность и фактический результат. По простаивающим — причину и решение: ремонт, перенос, продажа или резерв. Допустим, новая линия снизила общую фондоотдачу до 2,5, но за три месяца вышла на 70% загрузки и идёт по плану 90% через полгода. Это нормальная инвестиционная кривая. Если загрузка остаётся 30% из-за отсутствия спроса, проблема не в бухгалтерском коэффициенте, а в предпосылке проекта. Так показатель связывает CAPEX с реальным коммерческим результатом.
Как посчитать на своих данных
1. Соберите выручку и основные средства одного периметра.
Определите источник, владельца и дату обновления. Так расчёт можно повторить и проверить.
2. Посчитайте среднюю стоимость за период.
Сравнивайте одинаковые периоды и один периметр. Иначе точная формула даст случайный вывод.
3. Разделите старые, новые и простаивающие активы.
Храните исходные значения рядом с итогом. Причина изменения важнее одного процента.
4. Уберите ценовой эффект и проверьте загрузку.
Проверьте распределение по продуктам, подразделениям или ролям: среднее часто прячет главное.
5. Сверьте результат с планом инвестиций и маржой.
Назначьте действие, срок и критерий повторной проверки. Без этого показатель остаётся наблюдением.
Ограничения и типичные ошибки
- Делить годовую выручку на остаток одного месяца.
- Сравнивать аренду и собственность без поправки.
- Считать амортизированное оборудование автоматически эффективным.
- Ругать новую инвестицию до срока выхода на мощность.
Отдельно проверьте качество исходных данных. Пропущенные события и изменения задним числом умеют улучшать отчёт без единого улучшения в бизнесе (ненадолго).
Как я использую показатель в работе
В проектах я ставлю рядом фондоотдачу и паспорт инвестиций. Собственник видит, какой объект сколько капитала забрал, когда запущен и какой выпуск уже создаёт. Производство отвечает за доступность и загрузку, продажи — за спрос, финансы — за методику. Получается разговор о результате, а не о средней цифре.
В регулярном отчёте оставляю факт, прошлый период, план и короткое объяснение. Детализация идёт до уровня, где есть владелец и возможное действие.
Как контролировать дальше
Заранее определите частоту и порог проверки. Порог — не автоматический приговор, а повод открыть детали. После изменения сохраните дату действия и сравните следующий сопоставимый период.
Если методика поменялась, поставьте отметку и пересчитайте историю, когда это возможно. Два разных расчёта нельзя молча склеивать в один красивый график.
Что сделать прямо сейчас
Разделите основные средства на работающие, вводимые и простаивающие, затем посчитайте фондоотдачу и загрузку по каждой группе.
Если нужно связать источники, расчёт и управленческий процесс, мы в ФАНалитике начинаем именно с этого: одна метрика, одно решение и понятная проверка результата.


