

Поймёте, что показывает оборачиваемость активов, рассчитаете её на средних значениях и разложите изменение на выручку и объём ресурсов.
Сейчас разберём смысл, формулу и пример. Без лишней торжественности: показатель нужен не для коллекции KPI, а для конкретного решения.
Что это значит простыми словами
Оборачиваемость активов показывает, сколько рублей выручки приходится на один рубль активов. Это оценка интенсивности использования ресурсов, а не прибыльности. Компания может быстро оборачивать активы и зарабатывать мало на каждой продаже — поэтому рядом нужна маржа.
Для бизнеса польза появляется, когда результат связан с процессом и ответственным. Тогда можно спокойно проверить причину и выбрать действие, а не спорить о впечатлениях.
Формула и границы расчёта
Оборачиваемость активов = выручка за период ÷ средняя величина активов. Средние активы = (активы на начало + активы на конец) ÷ 2. Если внутри года были крупные покупки, продажи или сезонные колебания, лучше использовать среднемесячные значения.
Запишите методику рядом с показателем: период, состав статей, исключения и источник. Эта короткая подпись экономит много времени, когда отчёт начинают читать разные команды.
Пример с числами
Выручка за год — 360 млн рублей. Активы на начало года — 180 млн, на конец — 220 млн. Средние активы — 200 млн. Оборачиваемость равна 1,8 оборота. Годом ранее было 1,6. Рост появился потому, что выручка выросла быстрее активов. Но при падении операционной маржи с 12% до 8% эффективность капитала могла не улучшиться.
Сравнивайте одинаковую модель бизнеса. У сервиса и капиталоёмкого производства естественно разные значения. Учитывайте аренду, переоценку, незавершённое строительство и новые активы, которые ещё не вышли на плановую мощность.
Итоговая цифра отвечает на вопрос «сколько». Для вопроса «почему» нужна детализация. Я оставляю рядом факторы, из которых сложилось изменение.
Как превратить показатель в решение
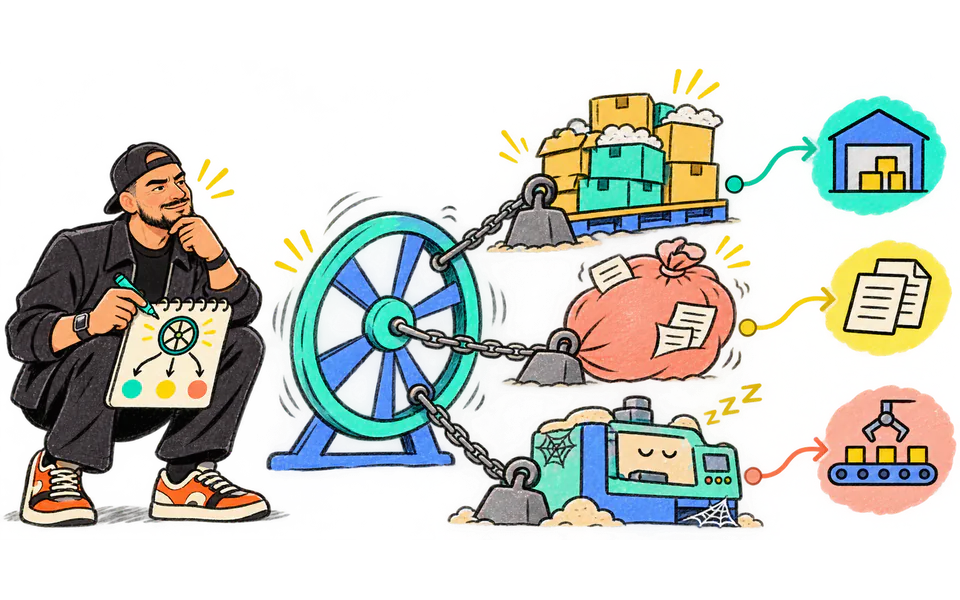
Разбирать показатель лучше снизу вверх. Сначала проверяем, что произошло с запасами, дебиторской задолженностью, деньгами и основными средствами. Затем связываем каждую часть с операционным процессом. Запасы выросли — смотрим ассортимент и закупки. Дебиторка выросла — сроки оплаты и просрочку. Оборудование выросло — дату запуска и загрузку. Полезно отдельно показать старую базу активов и новые инвестиции: у них разный ожидаемый результат. Если оборот снизился после запуска нового цеха, это может быть нормальным переходным периодом, но у периода должен быть срок. Я фиксирую план выхода на мощность и каждый месяц сравниваю фактическую выручку с ним. Так коэффициент помогает управлять инвестициями, а не просто сообщает, что знаменатель стал больше.
Как посчитать на своих данных
1. Возьмите выручку за выбранный период.
Определите источник, владельца и дату обновления. Так расчёт можно повторить и проверить.
2. Посчитайте среднюю величину активов.
Сравнивайте одинаковые периоды и одну границу. Иначе формула будет точной, а вывод — случайным.
3. Сверьте крупные изменения и сезонность.
Храните исходные значения рядом с итогом. Руководителю важно видеть причину изменения.
4. Разложите активы на запасы, дебиторку и основные средства.
Проверьте распределение по продуктам, подразделениям или ролям. Среднее часто прячет полезную разницу.
5. Сопоставьте оборот с маржой и ROA.
Назначьте действие, срок и критерий повторной проверки. Без этого метрика остаётся наблюдением.
Ограничения и типичные ошибки
- Делить годовую выручку на активы случайного месяца.
- Считать высокий оборот гарантией прибыли.
- Сравнивать компании с разной арендной моделью.
- Игнорировать активы, которые пока не работают.
Отдельно проверьте качество исходных данных. Пропущенные события, разные правила и изменения задним числом способны улучшить любую метрику без единого улучшения в бизнесе (удобно, но недолго).
Как я использую показатель в работе
Я использую показатель как вход в разговор: какой ресурс вырос быстрее результата? Если дело в запасах — идём к закупкам и ассортименту. Если в дебиторке — к условиям оплаты. Если в оборудовании — к загрузке и плану выхода на мощность. Один коэффициент превращается в маршрут проверки, а не в оценку команды.
В регулярном отчёте показываю факт, предыдущий период, план и короткое объяснение. Детализация открывается до уровня, где есть владелец и возможное действие. Более глубокая таблица может выглядеть умно, но управлять ею уже некому.
Как контролировать дальше
Заранее определите частоту и порог проверки. Порог означает не автоматический приговор, а повод открыть детали и проверить причину. После изменения сохраните дату действия и сравните следующий сопоставимый период.
Если методика поменялась, поставьте отметку и по возможности пересчитайте историю. Нельзя молча склеивать два разных расчёта в один график — он будет очень гладким и совершенно бесполезным.
Что сделать прямо сейчас
Посчитайте оборот активов за три года и рядом покажите оборот запасов, дебиторки и основных средств.
Если нужно связать источники, расчёт и управленческий процесс, мы в ФАНалитике начинаем именно с этого: одна метрика, одно решение и понятная проверка результата.


