

Можно собрать бюджет за два дня: собственник раздаёт цели сверху. Можно за два месяца: каждый отдел защищает каждую строку снизу. Оба результата способны не попасть в реальность (таблица умеет быть демократичной).
Метод бюджетирования выбирают под зрелость данных, скорость изменений и тип решений. Универсального победителя нет, зато есть понятные границы.
Что получите после чтения
Поймёте основные методы бюджетирования, выберете подход для своего бизнеса и соберёте понятный процесс согласования. Без сложных слов ради сложных слов: сначала смысл, потом расчёт и действие.
Что это такое простыми словами
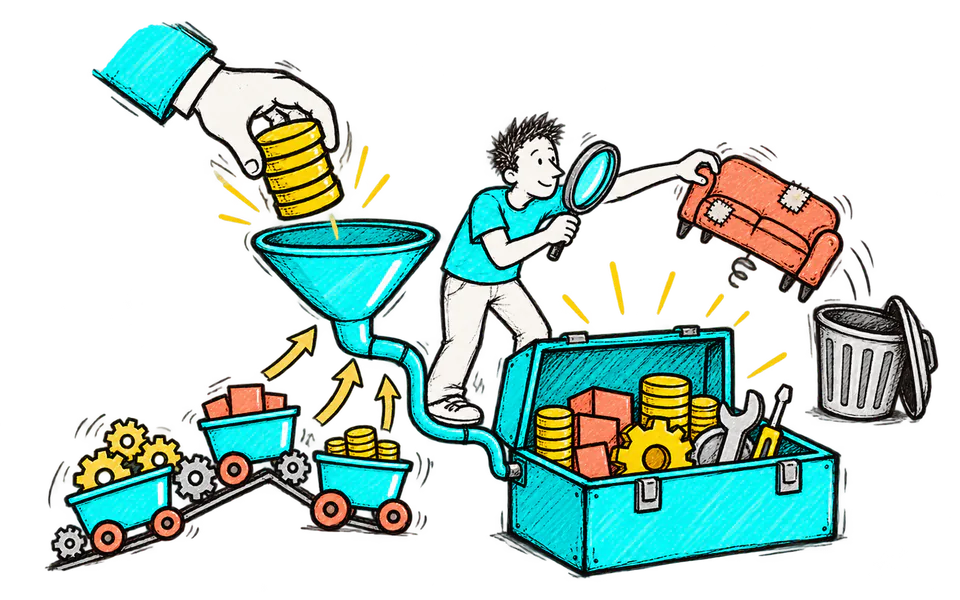
Top-down — руководство задаёт основные цели и лимиты. Bottom-up — подразделения строят планы из своих операций. Бюджетирование от нуля требует обосновать расходы заново. Инкрементное берёт прошлый период и корректирует. Rolling-подход регулярно продлевает горизонт.
На практике методы смешивают: цель выручки приходит сверху, воронка и ресурсы — снизу, отдельные расходы пересматриваются от нуля.
Как люди называют эту задачу
На практике спрашивают «методы бюджетирования». Ещё спрашивают «бюджетирование сверху вниз». Ещё спрашивают «бюджетирование снизу вверх». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «встречное бюджетирование». Ещё спрашивают «подходы к составлению бюджета». Ещё спрашивают «top down и bottom up бюджетирование». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «как выбрать метод бюджетирования». Ещё спрашивают «этапы бюджетного процесса». Ещё спрашивают «централизованное и децентрализованное бюджетирование». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
На практике спрашивают «методология бюджетирования компании». Все эти формулировки относятся к одному решению, которое мы разбираем ниже.
Зачем это бизнесу
Правильный процесс сокращает торг вокруг строк и связывает деньги с действиями. Отдел понимает, что именно должен сделать для результата.
Собственник видит не только итог года, но и потребность в деньгах, ограничения мощности и сценарий при отклонении.
Главная польза появляется не в момент расчёта, а когда цифра меняет решение. Поэтому рядом с показателем сразу записываем владельца, частоту обновления и действие при отклонении. Иначе получится ещё одна умная ячейка — коллекция у нас и так большая.
Как сделать: пошаговый порядок
- Определите решения, горизонт и уровень детализации.
- Оцените качество факта и владельцев данных.
- Выберите метод для выручки, постоянных и переменных расходов.
- Свяжите бюджет с операционными драйверами.
- Соберите P&L и денежный поток.
- Проведите согласование по отклонениям, а не по каждой копейке.
- Установите ритм факт–план–прогноз и правила пересмотра.
После первого прохода не автоматизируйте всё сразу. Возьмите один закрытый период, пройдите расчёт вручную и сверьте каждую крупную сумму с источником. Только стабильное правило стоит переносить в дашборд.
Формула или логика расчёта
Драйверный бюджет строится цепочкой: объём × цена = выручка; объём × переменная ставка = переменные расходы; плюс постоянные и ступенчатые ресурсы. Нулевой подход задаёт вопрос «зачем расход нужен сейчас», а не использует математическую формулу.
Рядом с формулой сохраните единицы, период и состав показателя. Если один отдел считает с НДС, другой без НДС, а третий пока не решил, математически точный результат всё равно не станет общим.
Подробный пример с числами
Сервисная компания планирует 120 проектов по 80 тысяч ₽: выручка 9,6 млн. Для одного менеджера норма — 20 проектов в квартал, значит, нужно шесть менеджеров.
Руководство top-down ставит цель 12 млн. Bottom-up показывает: текущая команда физически может провести только 9,6 млн без потери качества.
Команда согласует смешанный вариант: цену повышают на 5%, нанимают одного человека с апреля, а 300 тысяч старых маркетинговых расходов пересматривают от нуля. Итоговый план — 10,8 млн и понятный путь к нему.
В течение года rolling forecast обновляет текущую оценку, но цель и утверждённые лимиты сохраняются отдельно. Никто не выдаёт свежий прогноз за выполнение обещания.
Объяснение результата важнее последней цифры. Мы всегда отвечаем на три вопроса: почему она такая, насколько ей можно доверять и что конкретно команда сделает дальше.
Как проверить данные до автоматизации
Для первой проверки «Методы бюджетирования: какой подход выбрать бизнесу» не нужен идеальный контур данных. Достаточно выбрать один завершённый период, сохранить исходную выгрузку и собрать расчёт рядом с ней (да, сначала руками). Так любое число можно пройти назад до строки источника, а спор о методике не превращается в обмен воспоминаниями.
Сделайте две сверки. Первая — арифметическая: сходятся ли суммы, знаки и единицы. Вторая — деловая: узнаёт ли владелец процесса получившуюся картину. Если формула говорит одно, а команда видит другое, не выбирайте победителя сразу. Найдите конкретные записи, на которых расходятся определения.
Для контроля возьмите пять крупных и пять случайных объектов. Крупные быстро находят денежные ошибки, случайные — системные. Отдельно проверьте пограничные даты, возвраты, отмены и ручные корректировки. Именно там обычно живут самые изобретательные сюрпризы (таблицы тоже умеют быть творческими).
Сохраните словарь рядом с результатом: что входит в показатель, что исключено, какая дата используется и кто подтверждает правило. Когда через месяц к расчёту подключится новый человек, ему не придётся угадывать логику по цвету ячеек.
Автоматизацию запускайте после двух одинаково собранных периодов. Контрольная сумма, число строк, свежесть источника и список пропусков должны проверяться каждый раз. Тогда дашборд экономит время. До этого он просто быстрее показывает непроверенную цифру.
Как читать динамику
Одна точка отвечает на вопрос «что сейчас». Для управления нужна динамика. Сравнивайте показатель с прошлым периодом, планом и сопоставимой группой. Если бизнес сезонный, соседний месяц может быть плохим ориентиром — используйте тот же сезон и объясняйте крупные изменения.
Не останавливайтесь на среднем. Разрежьте результат хотя бы по продукту, клиентскому сегменту или каналу. Общая цифра способна стоять на месте, пока одна часть бизнеса растёт, а другая уменьшается (и среднее очень спокойно это переживёт). Решение принимается внутри сегмента, поэтому и диагноз нужен там же.
Заранее задайте коридор нормального движения. Внутри него команда наблюдает, за пределами — пересчитывает допущение и действует. Порог должен опираться на экономический эффект, а не на желание покрасить ячейку в красный. Если изменение ничего не меняет в решении, возможно, ему не нужен отдельный сигнал.
Что проверить глубже
Инкрементный метод быстр, но переносит старые неэффективные расходы. От нуля полезен выборочно, иначе команда утонет в защите скрепок.
Bottom-up повышает реалистичность и ответственность, но может закрепить локальные цели. Top-down даёт направление, но обязан встретиться с мощностью.
Детализация должна соответствовать решению. Строка на 5 тысяч не заслуживает месячного согласования.
Мини-проверка перед решением
- Период и границы расчёта зафиксированы
- Источник каждой крупной цифры известен
- Среднее дополнено сегментами или распределением
- Ограничение метода написано рядом с выводом
- Следующее действие имеет владельца и срок
Как превратить расчёт в решение
На защите бюджета показываем драйвер, сумму, владельца и действие при отклонении. Комментарий «исторически так» считается приглашением копнуть глубже.
Каждый месяц отделяем факт, оставшийся бюджет и новый прогноз. Это три разные цифры с разными задачами.
После решения сохраняем исходную версию. Через один полный цикл сравниваем ожидание с фактом и отдельно разбираем ошибку данных, допущения и исполнения. Без охоты на виноватых — нам нужен способ считать лучше в следующий раз.
Ограничения и типичные ошибки
- Выбирать один метод для всех строк.
- Детализировать бюджет сильнее фактического учёта.
- Не связывать выручку с мощностью.
- Смешивать цель и прогноз.
- Пересматривать план без правил.
Ошибка не означает, что показатель бесполезен. Она показывает границу. Если граница известна, расчёт остаётся рабочим инструментом, а не обещанием точности до последней копейки.
Как мы используем это в работе
Я начинаю с карты решений и пяти главных драйверов. Потом выбираем, где быстрее идти сверху, а где нужен расчёт снизу.
С собственником согласуем границы, отделам отдаём драйверы и сроки. Маркетинг защищает связку бюджет → лиды → продажи → маржа, а не просто сумму.
Кнопка ниже — если бюджет хочется превратить из ежегодного обряда в рабочий инструмент.
Рабочий план на четыре недели
- Неделя 1: договориться об определениях, источниках и одном решении
- Неделя 2: собрать ручной расчёт и контрольную выборку
- Неделя 3: передать показатели владельцам процесса и проверить действие
- Неделя 4: сравнить прогноз с фактом, исправить правила и только затем автоматизировать
На выходе должен остаться не отчёт ради отчёта, а повторяемый процесс: данные, формула, владелец, решение и дата следующей проверки. Вот тогда аналитика начинает работать.
Что сделать прямо сейчас
Возьмите три крупнейшие статьи: выручку, фонд оплаты и маркетинг. Для каждой выберите метод и один драйвер. Проверьте, можно ли объяснить итог без ссылки на прошлый год.


