

Поймёте логику Debt-to-Equity, выберете состав долга, рассчитаете показатель и проверите структуру финансирования в динамике.
Сейчас разберём смысл, формулу и пример. Без лишней торжественности: показатель нужен не для коллекции KPI, а для конкретного решения.
Что это значит простыми словами
Debt-to-Equity сравнивает долг с собственным капиталом. В широкой версии в числителе используют все обязательства, в финансовой — процентный долг. Оба варианта допустимы для разных задач, но рядом с цифрой обязательно нужна методика.
Для бизнеса польза появляется, когда результат связан с процессом и ответственным. Тогда можно спокойно проверить причину и выбрать действие, а не спорить о впечатлениях.
Формула и границы расчёта
D/E = долг ÷ собственный капитал. Если считаем финансовый D/E, берём кредиты, займы, облигации и другие процентные обязательства. Для общего D/E — все обязательства. Чистый вариант дополнительно вычитает доступные деньги.
Запишите методику рядом с показателем: период, состав статей, исключения и источник. Эта короткая подпись экономит много времени, когда отчёт начинают читать разные команды.
Пример с числами
Процентный долг компании — 150 млн рублей, собственный капитал — 100 млн. Финансовый D/E равен 1,5. Все обязательства с поставщиками и налогами — 210 млн, общий D/E — 2,1. После прибыли 20 млн, оставленной в бизнесе, капитал вырастет до 120 млн, а финансовый D/E снизится до 1,25 без погашения долга.
Высокое значение означает большую роль заёмного финансирования. Насколько это рискованно, зависит от процентной ставки, стабильности прибыли, валюты и сроков. При маленьком или отрицательном капитале показатель становится нестабильным и требует пояснения.
Итоговая цифра отвечает на вопрос «сколько». Для вопроса «почему» нужна детализация. Я оставляю рядом факторы, из которых сложилось изменение.
Как превратить показатель в решение
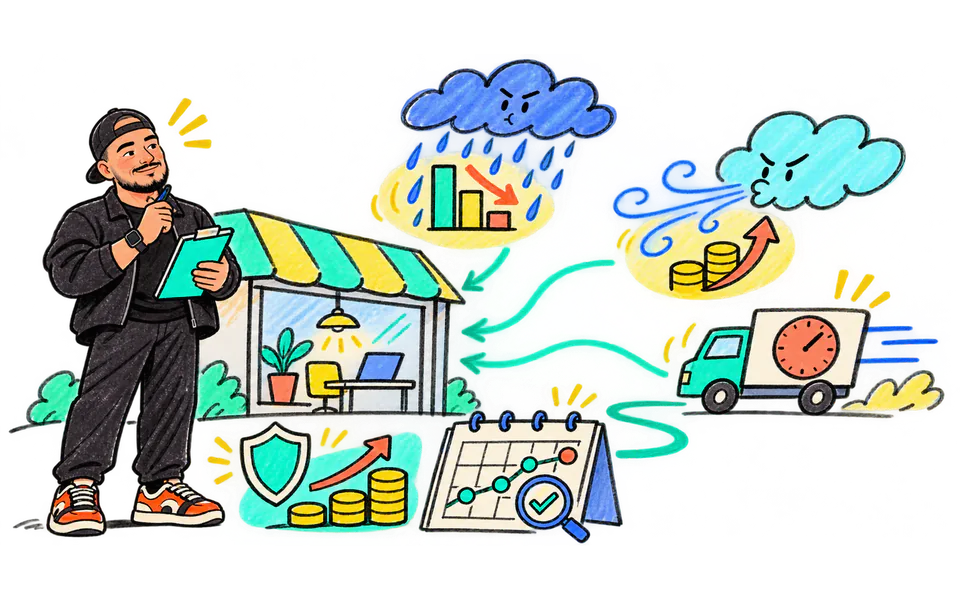
Одной точки D/E мало, поэтому я добавляю простой стресс-сценарий. Берём три изменения: прибыль ниже плана, ставка выше и часть долга нужно погасить раньше. Пересчитываем капитал, проценты и календарь платежей. Допустим, при базовом плане компания зарабатывает 30 млн рублей и сохраняет D/E 1,5. При убытке 20 млн капитал уменьшается со 100 до 80 млн, а показатель при том же долге вырастает до 1,88. Сам долг не изменился, но запас стал тоньше. После этого смотрим, хватает ли операционного денежного потока на проценты и погашение. Решение может быть разным: перенести инвестицию, договориться о сроках, оставить прибыль в бизнесе или зафиксировать валютный риск. Коэффициент здесь работает как сигнал для сценария, не как готовый вердикт.
Как посчитать на своих данных
1. Определите версию долга под задачу.
Определите источник, владельца и дату обновления. Так расчёт можно повторить и проверить.
2. Возьмите капитал и обязательства на одну дату.
Сравнивайте одинаковые периоды и одну границу. Иначе формула будет точной, а вывод — случайным.
3. Уберите внутригрупповые дубли при консолидации.
Храните исходные значения рядом с итогом. Руководителю важно видеть причину изменения.
4. Посчитайте динамику и стресс-сценарий.
Проверьте распределение по продуктам, подразделениям или ролям. Среднее часто прячет полезную разницу.
5. Сверьте результат с процентами и сроками погашения.
Назначьте действие, срок и критерий повторной проверки. Без этого метрика остаётся наблюдением.
Ограничения и типичные ошибки
- Смешивать общий и процентный долг.
- Сравнивать компании с разными определениями.
- Делить на отрицательный капитал и трактовать результат как обычный.
- Забывать о валюте и графике платежей.
Отдельно проверьте качество исходных данных. Пропущенные события, разные правила и изменения задним числом способны улучшить любую метрику без единого улучшения в бизнесе (удобно, но недолго).
Как я использую показатель в работе
Я ставлю рядом D/E, Net Debt/EBITDA и покрытие процентов. Первый показывает структуру капитала, второй — масштаб долга относительно результата, третий — запас прибыли. Вместе они дают нормальный разговор с собственником и банком. По одной цифре легко сделать слишком смелый вывод.
В регулярном отчёте показываю факт, предыдущий период, план и короткое объяснение. Детализация открывается до уровня, где есть владелец и возможное действие. Более глубокая таблица может выглядеть умно, но управлять ею уже некому.
Как контролировать дальше
Заранее определите частоту и порог проверки. Порог означает не автоматический приговор, а повод открыть детали и проверить причину. После изменения сохраните дату действия и сравните следующий сопоставимый период.
Если методика поменялась, поставьте отметку и по возможности пересчитайте историю. Нельзя молча склеивать два разных расчёта в один график — он будет очень гладким и совершенно бесполезным.
Что сделать прямо сейчас
Посчитайте общий и финансовый D/E на одну дату и письменно зафиксируйте состав числителя для будущих периодов.
Если нужно связать источники, расчёт и управленческий процесс, мы в ФАНалитике начинаем именно с этого: одна метрика, одно решение и понятная проверка результата.


