

Поймёте, какие выплаты включать в выбранную версию ФОТ, соберёте план и факт и увидите, за счёт чего меняется стоимость команды.
Сейчас разберём смысл, формулу и пример. Без лишней торжественности: показатель нужен не для коллекции KPI, а для конкретного решения.
Что это значит простыми словами
Фонд оплаты труда — сумма начислений работникам за выбранный период по принятой методике. Для официальной статистики состав определяется указаниями. Для управленческого бюджета часто отдельно показывают оклады, премии, доплаты, отпускные и другие выплаты, а страховые взносы выносят в соседний слой полной стоимости персонала.
Для бизнеса польза появляется, когда результат связан с процессом и ответственным. Тогда можно спокойно проверить причину и выбрать действие, а не спорить о впечатлениях.
Формула и границы расчёта
Управленческий ФОТ = постоянные начисления + переменные выплаты + доплаты и компенсации + оплаты неотработанного времени, которые включены в методику. Полная стоимость персонала может дополнительно включать страховые взносы, льготы, обучение и рабочие места.
Запишите методику рядом с показателем: период, состав статей, исключения и источник. Эта короткая подпись экономит много времени, когда отчёт начинают читать разные команды.
Пример с числами
В подразделении 20 сотрудников с окладами на 2,4 млн рублей в месяц. Премии — 360 тыс., доплаты — 90 тыс., отпускные — 150 тыс. ФОТ по принятой методике равен 3 млн рублей. Страховые начисления условно составили ещё 720 тыс. Полная стоимость выплат и начислений — 3,72 млн. Если смотреть только оклады, бюджет будет занижен на 35%.
Сравнивайте ФОТ с численностью, выручкой, валовой прибылью и производительностью. Рост фонда может быть нормальным при расширении или повышении квалификации. Проблема появляется, когда затраты растут без понятного результата или структура переменной части не связана с целями.
Итоговая цифра отвечает на вопрос «сколько». Для вопроса «почему» нужна детализация. Я оставляю рядом факторы, из которых сложилось изменение.
Как превратить показатель в решение
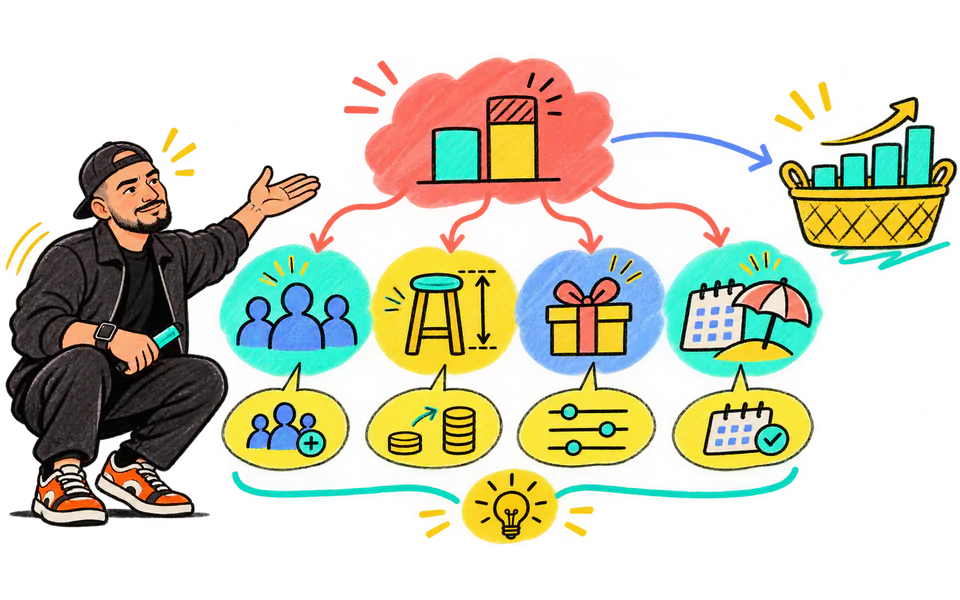
План-факт ФОТ я раскладываю не одной общей разницей, а на понятные причины. Эффект численности показывает новые ставки и вакансии. Эффект ставки — индексацию, пересмотр окладов и смену состава команды. Переменная часть объясняет премии, а календарный эффект — отпускные, больничные и количество рабочих дней. Например, перерасход 600 тыс. рублей может состоять из 400 тыс. на заранее согласованный найм, 150 тыс. на премии за перевыполнение и 50 тыс. на незапланированные доплаты. Общая сумма выше плана, но управленческие выводы у частей разные. Рядом я ставлю результат процесса: выручку, валовую прибыль, выполненные заказы или производительность. Так разговор идёт не про механическое сокращение фонда, а про стоимость мощности и отдачу от неё.
Как посчитать на своих данных
1. Запишите состав управленческого ФОТ.
Определите источник, владельца и дату обновления. Так расчёт можно повторить и проверить.
2. Соберите начисления по единым статьям.
Сравнивайте одинаковые периоды и одну границу. Иначе формула будет точной, а вывод — случайным.
3. Разделите постоянную и переменную части.
Храните исходные значения рядом с итогом. Руководителю важно видеть причину изменения.
4. Сопоставьте план и факт с численностью.
Проверьте распределение по продуктам, подразделениям или ролям. Среднее часто прячет полезную разницу.
5. Объясните отклонение наймом, ставками, премиями и временем.
Назначьте действие, срок и критерий повторной проверки. Без этого метрика остаётся наблюдением.
Ограничения и типичные ошибки
- Смешивать ФОТ и полную стоимость персонала.
- Сравнивать выплаты и среднюю численность разных периодов.
- Забывать отпускные и разовые премии.
- Сокращать фонд без оценки нагрузки и результата процесса.
Отдельно проверьте качество исходных данных. Пропущенные события, разные правила и изменения задним числом способны улучшить любую метрику без единого улучшения в бизнесе (удобно, но недолго).
Как я использую показатель в работе
Я строю мостик ФОТ: численность, ставка, переменная часть и календарные эффекты. Собственник видит, почему сумма изменилась. Руководитель подразделения получает не лимит «потому что так», а понятную связь с объёмом работы и результатом. После этого бюджетировать найм намного спокойнее.
В регулярном отчёте показываю факт, предыдущий период, план и короткое объяснение. Детализация открывается до уровня, где есть владелец и возможное действие. Более глубокая таблица может выглядеть умно, но управлять ею уже некому.
Как контролировать дальше
Заранее определите частоту и порог проверки. Порог означает не автоматический приговор, а повод открыть детали и проверить причину. После изменения сохраните дату действия и сравните следующий сопоставимый период.
Если методика поменялась, поставьте отметку и по возможности пересчитайте историю. Нельзя молча склеивать два разных расчёта в один график — он будет очень гладким и совершенно бесполезным.
Что сделать прямо сейчас
Разложите ФОТ последнего месяца на оклады, премии, доплаты и оплаты неотработанного времени, затем добавьте численность и выручку.
Если нужно связать источники, расчёт и управленческий процесс, мы в ФАНалитике начинаем именно с этого: одна метрика, одно решение и понятная проверка результата.


